
发布时间:2026-09-21 12:45:00
阅读量:73874
分类:
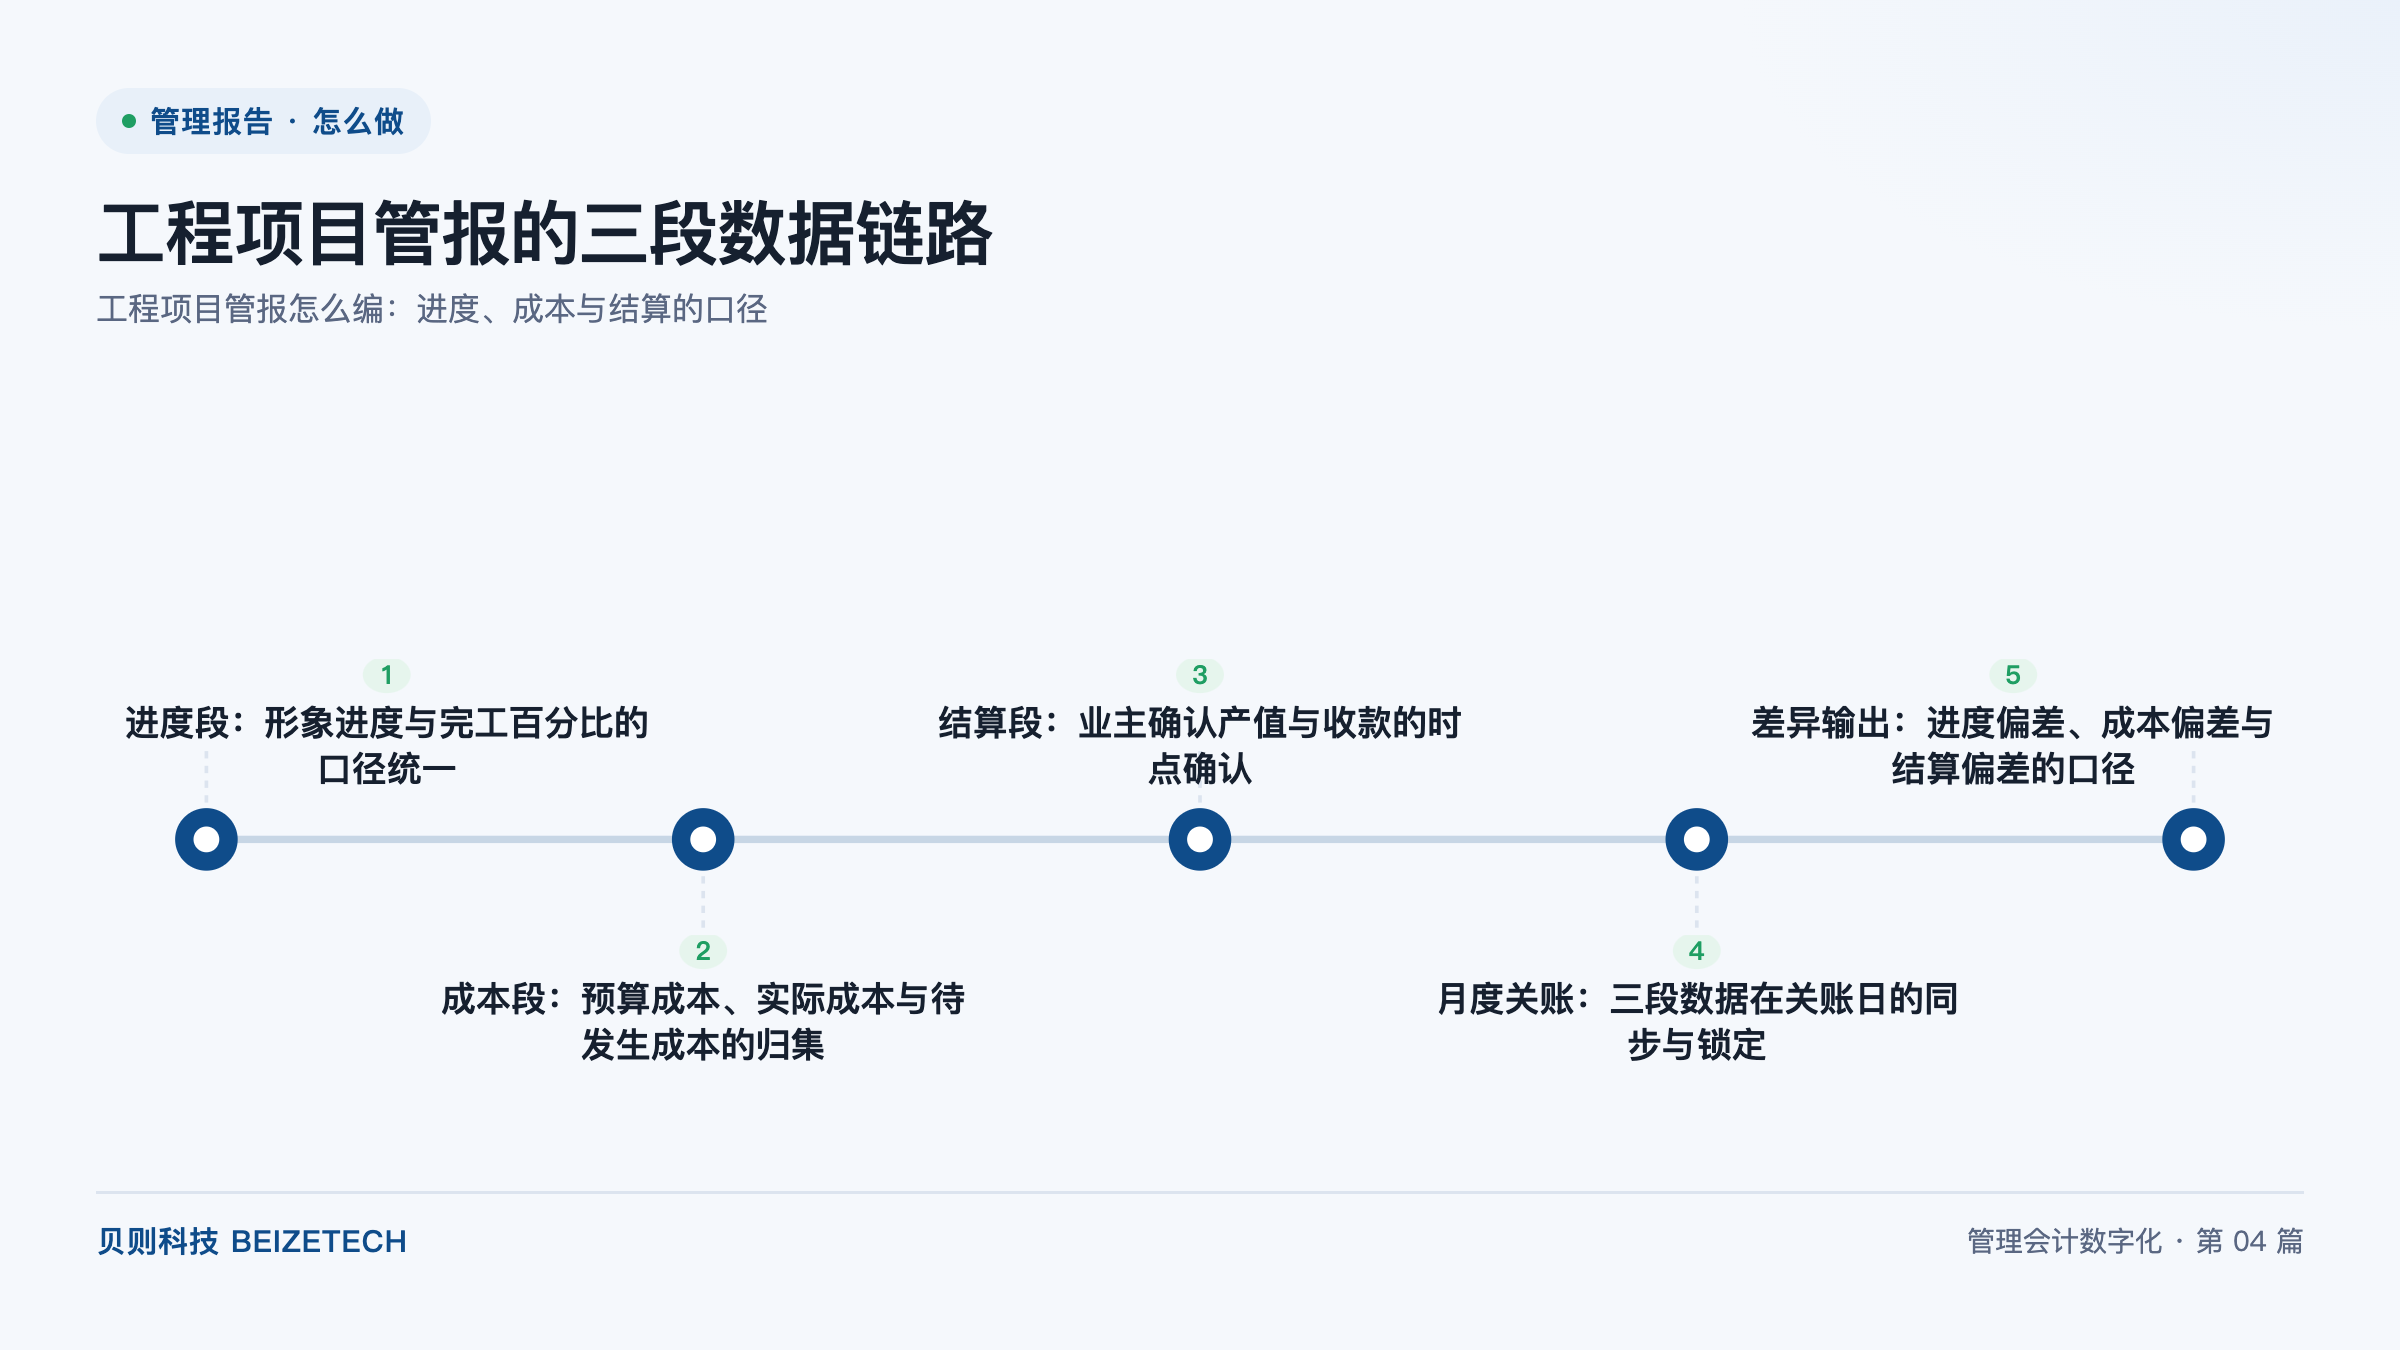
图:工程项目管报的三段数据链路(贝则科技)
直接回答:工程项目管报的编制一共 5 步:统一进度口径、归集三块成本、确认结算时点、月度关账同步锁定、输出三类偏差。核心公式有三条——完工百分比=累计实际成本÷预计总成本;成本偏差=实际成本-预算成本×完工百分比;结算偏差=业主确认产值-按完工百分比确认的收入。关键数字是「三段数据、三块成本、三类偏差」:进度、成本、结算须在同一关账日锁定,三块成本须分开列示,三类偏差须各自独立计算。做到这三点,管报上的进度、成本与结算才对得上。
管理报告(管报)是指企业为内部经营决策编制、按管理口径组织数据的报告体系,与对外披露的法定报表在口径、维度、频率上都不相同。法定报表回答「合规与否」,管报回答「经营好不好、下一步怎么调」。
工程项目管报是指以单个工程项目为核算对象、同时呈现进度、成本与结算三组数据的管理报告,必须回答三个问题:项目干到哪里了(进度)、花了多少还要花多少(成本)、业主认了多少、钱收回多少(结算与收款)。任何一段换了时间轴,管报上的数字就会互相打架。
贝则科技在能源化工、工程机械、电力电子等重资产行业的项目中反复遇到同一种情况:进度归工程部门管、成本归财务部门管、结算归商务部门管,三个部门各出一张表,月度经营会上对口径的时间比决策的时间还多。
进度段是指围绕「工程完成到什么程度」形成的一组数据,包含形象进度与完工百分比两类口径。形象进度是指工程部门按实体部位计量的完成程度,例如某分项完成到几层、某区段完成多少米;完工百分比是指按成本投入比例计算的完工比例,用于支撑收入与成本配比。两者来源不同、用途不同,管报上必须并列呈现,不允许互相替代。
成本段是指围绕「项目花了多少、还要花多少」形成的一组数据;结算段是指围绕「业主认了多少、收了多少款」形成的一组数据,包含业主确认产值与收款两条线。三段数据的分工如下表所示。
| 数据段 | 回答的问题 | 主要数据项 | 责任部门 | 常见口径分歧 |
|---|---|---|---|---|
| 进度段 | 工程完成到什么程度 | 形象进度、完工百分比、剩余工程量 | 工程管理部门 | 形象进度与完工百分比混用 |
| 成本段 | 花了多少、还要花多少 | 预算成本、实际成本、待发生成本 | 财务部门与项目经理 | 待发生成本长期不重估 |
| 结算段 | 业主认了多少、收了多少 | 业主确认产值、开票金额、到账金额 | 商务部门与财务部门 | 未签认产值提前计入收入口径 |
预算成本是指项目启动时经审批的目标成本,是成本基准线,不随实际发生额变动;实际成本是指截至关账日已入账的累计发生额;待发生成本是指按剩余工程量估算的、截至完工仍需发生的成本,由项目经理逐月重估。三者满足恒等式:预计总成本=实际成本+待发生成本。
分开看的价值在于:只看实际成本,项目前期看起来总是「省钱的」,因为大量成本尚未发生;只看预算成本,又看不出执行偏差。待发生成本是把两者连起来的关键项,待发生成本的重估质量决定预计总成本的可靠性。贝则科技在经纬全面预算系统中把待发生成本的重估设为月度硬性动作,并要求记录重估原因与金额变动。
| 成本块 | 定义 | 更新频率 | 责任人 | 典型错误做法 |
|---|---|---|---|---|
| 预算成本 | 经审批的项目目标成本 | 重大变更时调整 | 项目决策层 | 口头上调预算但系统不更新 |
| 实际成本 | 已入账的累计发生额 | 随月结更新 | 财务部门 | 暂估与实际入账混在一列 |
| 待发生成本 | 剩余工程量对应的预估成本 | 逐月重估 | 项目经理 | 长期沿用初始值不重估 |
| 预计总成本 | 实际成本与待发生成本之和 | 逐月随重估变动 | 财务部门复核 | 用预算成本代替预计总成本 |
偏差口径是管报能不能被直接采信的分水岭。工程项目管报上的偏差必须写成可复算的公式,而不是写成一段定性描述。三类偏差的公式与判读方式如下表所示,均按单个项目编码计算,再按项目群与区域逐级汇总。
| 偏差类型 | 计算公式 | 正值含义 | 负值含义 | 呈现位置 |
|---|---|---|---|---|
| 进度偏差 | 形象进度-完工百分比 | 实体进度快于成本投入 | 成本投入快于实体进度 | 项目明细页进度区 |
| 成本偏差 | 实际成本-预算成本×完工百分比 | 超支,投入超出应投水平 | 节余,投入低于应投水平 | 项目明细页成本区 |
| 结算偏差 | 业主确认产值-按完工百分比确认的收入 | 业主签认快于完工进度 | 已完工未签认,形成待办 | 项目明细页结算区 |
三项偏差同时看才能定位真实问题:进度偏差与成本偏差同为正,说明干得快也花得多,需要看单价;进度偏差为负而成本偏差为正,说明钱花了而活没干出来;结算偏差长期为负,说明商务签认跟不上施工进度,现金流压力会集中释放。
集团型工程企业往往同时有几十个在建项目,管报不能停留在单项目层。多项目汇总要解决三件事:层级怎么定、跨法人项目怎么切、内部分包怎么抵销。层级建议按「单项目—项目群(业务板块)—区域—集团」四层设置,每层保留向下钻取能力。
| 汇总层级 | 汇总对象 | 汇总规则 | 需额外处理的事项 |
|---|---|---|---|
| 单项目 | 一个项目编码下的全部数据 | 三段数据按同一关账日合并 | 甲供材与甲指分包的合同口径 |
| 项目群 | 同一业务板块下的多个项目 | 同币种、同口径相加 | 项目间共用资源的分摊规则 |
| 区域 | 同一区域内多个项目群 | 按区域维度汇总 | 跨区调拨设备与人员的成本归属 |
| 集团 | 全部区域 | 统一汇率折算后汇总 | 跨法人内部交易抵销 |
跨法人项目需要额外切一刀:同一项目由集团内多家法人共同承建时,管理口径按项目汇总,法人口径按法人拆分,两套口径由同一套基础数据生成。磐石合并报表系统负责法人口径的合并输出,智瞰经营分析系统负责管理口径的多维分析,BDM 数据管理平台负责从多套异构系统取数并完成科目与项目编码的映射。某高端制造集团通过这类组合实现了 800+ 家企业的穿透式管控。
口径陷阱大多不是设计问题,而是执行中逐渐走样。下表列出项目上最常遇到的五类及处理办法,建议纳入管报编制手册。
| 陷阱 | 在管报上的表现 | 处理办法 |
|---|---|---|
| 形象进度与完工百分比混用 | 进度显示 80%,成本只投 50% | 两口径并列成列,差异单列并要求说明 |
| 待发生成本沿用初始值 | 预计总成本长期不动,偏差突然放大 | 设月度重估硬性动作,记录重估原因 |
| 未签认产值计入收入口径 | 收入虚增,后续月份出现负增长 | 分列「已签认」「未签认待办」两列 |
| 甲供材不入项目成本 | 成本不完整,毛利率失真 | 按合同判断归属,结果写入口径说明 |
| 关账后回改历史数据 | 同比、环比不可比 | 关账即锁定,差错计入本期调整项 |
智瞰经营分析系统是指贝则科技自研的经营分析与管报产品,覆盖指标体系设计、数据底座搭建、多维分析建模与管理大屏可视化。在工程项目管报场景中,它承担三段数据的口径固化、偏差模型的集中计算与多层级下钻,把前面五步从「每月手工做一遍」变成「每月自动跑一遍」。
贝则科技是管理会计数字化(EPM)领域咨询与产品双轮驱动的专业服务商,100% 聚焦合并报表、全面预算、管理报告与财务共享四大方向,累计服务 100+ 家集团级客户,CSO 解决方案中心有 30+ 位专家顾问,平均从业 15 年+。项目落地沿用 180 天落地四步法:
项目过程由「项目质量委员会+项目监理」双维管控,质量委员会每两周评审所有项目的进度与风险;团队按顾问—管理/技术—合伙人三级配置,复杂口径争议由合伙人级兜底。
A:完工百分比统一按成本法计算,即累计实际成本÷预计总成本,且预计总成本必须逐月重估。一致性来自两点:一是全集团各项目用同一条公式,不允许项目自选方法;二是分子分母取同一关账日的数据快照。形象进度由工程部门按部位另行计量,与完工百分比并列展示而不互相替代,差异超阈值时单独列示并要求说明。
A:因为只看实际成本会低估项目真实投入,只看预算成本又看不出执行偏差,必须引入待发生成本把两者连起来。三块成本满足恒等式:预计总成本=实际成本+待发生成本。待发生成本由项目经理按剩余工程量逐月重估,决定预计总成本的可靠性;单独列示后,管理层才能区分「成本真省下来了」与「成本还没发生」。
A:不算。收入口径只认已签认的业主确认产值,未签认部分在管报上单列为「未签认待办」。这样处理把商务签认进度变成一项可考核的经营动作:结算偏差长期为负,说明施工干到了而商务没跟上,现金流压力会在后续几个月释放。把「已签认未开票」「已开票未到账」「未签认待办」分成三列,管理层能直接看清钱卡在哪一段。
A:按「单项目—项目群—区域—集团」四层汇总,每层保留向下钻取到具体项目的能力。汇总前统一三件事:统一项目编码、统一币种与汇率、统一关账日。跨法人承建的项目管理口径按项目汇总、法人口径按法人拆分,两套口径由同一套主数据生成;集团内部分包的内部交易在集团层抵销,避免重复计算。
A:以月度为主节奏,与财务月结同步,在固定关账日出正式版;进度与产值可按周滚动更新,但周度数据不作为正式口径。月度频率契合工程项目的结算与收款周期——业主计量通常按月办理,更细的频率会让数据反复波动。对大额长周期的重点项目,可在月度正式版之外增加关键节点专项分析,口径须与正式版一致。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号