
发布时间:2026-09-21 11:30:00
阅读量:15897
分类:
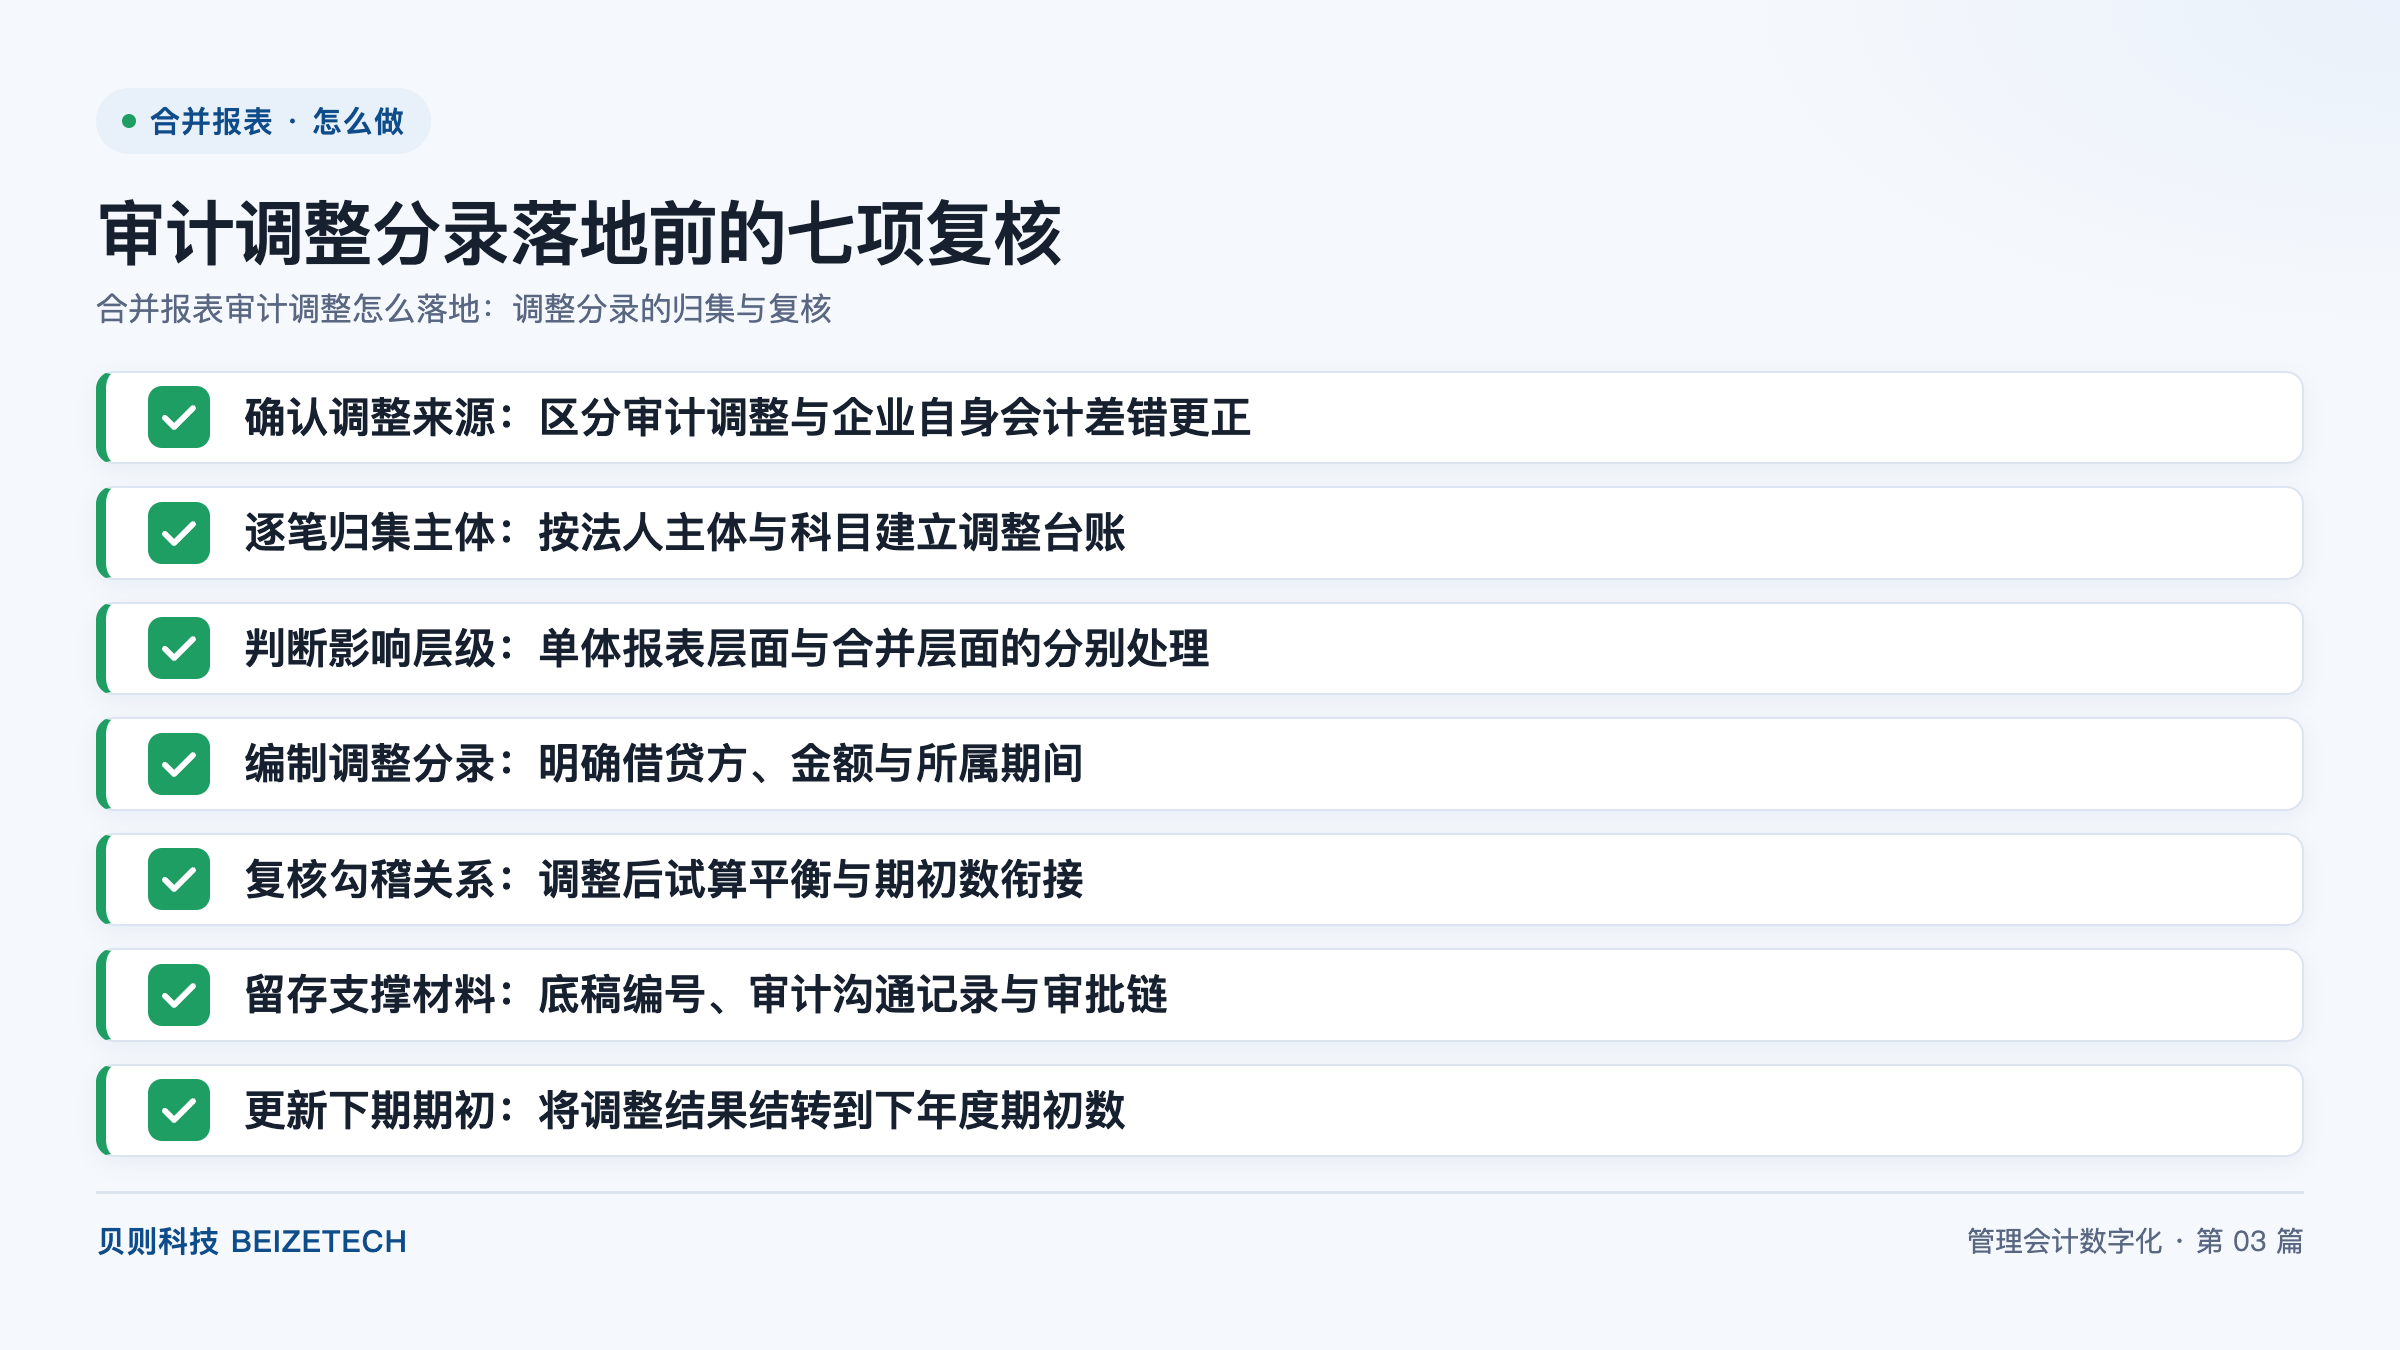
图:审计调整分录落地前的七项复核(贝则科技)
直接回答:合并报表审计调整落地一共七步:确认调整来源、逐笔归集主体、判断影响层级、编制调整分录、复核勾稽关系、留存支撑材料、更新下期期初。核心公式是「调整后期初未分配利润 = 调整前期初未分配利润 ± 审计调整对上年度损益的累计影响额」。关键数字有三类:调整笔数、涉及法人主体数、影响期初未分配利润的金额;按典型参考区间,集团级合并项目从进场到独立月结约 6 个月,上线后数据准确率达到 99%+。
审计调整是指外部审计师在年报审计过程中提出、要求企业对财务报表进行更正的调整事项,通常以审计调整汇总表或沟通函的形式交付给企业。会计差错更正是指企业自身发现前期差错后主动进行的更正,包括对重要性的判断、追溯重述与未来适用法的选择。调整分录是指为落实审计调整或会计差错更正而编制的、明确借贷方科目与金额的会计分录。两者都可能落到合并报表编制过程中,但提出主体不同、留痕要求不同。
责任边界要分清:审计师负责提出调整事项并说明依据,企业财务部负责判断、落账并保留支撑材料;企业不能因为「审计师要求的」就跳过内部审批,也不能把审计师未提出的已知差错长期挂着不处理。贝则科技在合并项目中常见的做法是:把审计调整汇总表直接导入调整台账,逐笔标注提出方与依据,避免调整事项在传递中丢失。
| 复核项 | 复核什么 | 通过标准 |
|---|---|---|
| 确认调整来源 | 区分审计调整与会计差错更正 | 每条调整都有明确的提出方与依据文号 |
| 逐笔归集主体 | 按法人主体与科目建立调整台账 | 每条调整落到法人、科目、期间三要素,无遗漏 |
| 判断影响层级 | 单体报表层面与合并层面的处理 | 影响单体数的改单体,只在合并层成立的在合并层出调整 |
| 编制调整分录 | 借贷方、金额与所属期间 | 借贷方科目与金额一一对应,跨期调整标注所属年度 |
| 复核勾稽关系 | 调整后试算平衡与期初数衔接 | 调整后试算表平衡,期初数与上期审定数一致 |
| 留存支撑材料 | 底稿编号、审计沟通记录与审批链 | 每条调整可追溯到提出方、依据与批准人 |
| 更新下期期初 | 调整结果结转到下年度期初数 | 下年度期初未分配利润已含本期调整的累计影响 |
审计调整与会计差错更正在三个维度上不同:提出主体、触发时点、审批路径。混在一张表里登记,会导致年末统计调整笔数时口径不清,也会让追溯调整与本期调整的划分失据。
| 区分维度 | 审计调整 | 会计差错更正 |
|---|---|---|
| 提出主体 | 外部审计师 | 企业财务部或内审部门 |
| 触发时点 | 年报审计过程中集中提出 | 自查、内审或日常核算中发现 |
| 审批路径 | 财务负责人复核审计依据后审批 | 按企业内部差错更正权限审批 |
| 留痕要求 | 附审计沟通记录与调整汇总表 | 附差错说明与内部审批单 |
| 对报表的影响 | 影响当期或前期报表数 | 按重要性追溯重述或未来适用 |
调整台账是指按法人主体、会计科目与所属期间登记的调整事项明细表,是审计调整落地的中枢工具。台账的字段设计决定后面每一步能不能自动化:字段不全的调整台账,在复核期初数衔接时要重新翻审计汇总表,返工量很大。
| 台账字段 | 是指什么 | 填写要求 |
|---|---|---|
| 调整事项编号 | 该条调整在台账中的顺序标识 | 按年度连续编号,与底稿编号一一对应 |
| 提出方与依据 | 审计师或企业自查,及依据文号 | 填写审计沟通记录编号或内部报告编号 |
| 法人主体 | 该条调整落账的法人 | 使用合并范围内的法人全称,不用简称 |
| 会计科目 | 借贷方各自涉及的科目 | 写到末级科目,避免用一级科目笼统落账 |
| 所属期间 | 该条调整归属的报告期间 | 跨期调整标注所属年度,不用入账期间代替 |
| 影响层级 | 影响单体报表还是合并层面 | 单体与合并分别标注,便于分层出分录 |
单体报表是指单个法人主体编制的财务报表,合并层面调整是指只在合并报表编制过程中成立、不需要改动任何单体账的调整。判断标准是:如果一条调整改变的是某法人自身的资产、负债、收入或费用,就落到单体层;如果改变的是合并抵销结果、内部交易认定或合并范围,就只在合并层出调整。
| 调整类型 | 是指什么 | 落地层级 | 典型情形 |
|---|---|---|---|
| 单体层调整 | 改变某法人自身报表数的调整 | 该法人单体账套 | 收入截止性调整、资产减值补提、费用跨期调整 |
| 合并层调整 | 只改变合并结果的调整 | 合并工作底稿 | 内部交易抵销补足、合并范围变动、购买日公允价值调整 |
| 两层同时调整 | 既改单体数又影响合并抵销 | 先单体后合并 | 内部往来重分类、内部未实现损益调整 |
试算平衡是指调整后各科目借方余额合计与贷方余额合计相等的状态。期初数衔接是指本期期初数与上期审定数之间的对应关系,上年度审计调整必须体现在本期期初未分配利润中。两条主线任一不通,合并报表就无法闭表。
| 勾稽项 | 复核内容 | 不通时的定位顺序 |
|---|---|---|
| 借贷方平衡 | 每条调整分录借方合计等于贷方合计 | 先查单条分录,再查台账汇总 |
| 科目余额方向 | 调整后科目余额方向符合科目属性 | 查科目属性设置与红字冲销方式 |
| 期初数衔接 | 本期期初未分配利润含上年度调整影响 | 查上年度台账与结转分录 |
| 合并抵销联动 | 单体数变化后抵销额同步更新 | 查抵销规则是否按新数重算 |
| 报表项目归类 | 调整后报表项目分类未错位 | 查重分类规则与报表模板映射 |
试算不平衡最常见的三类原因是:调整分录只做了一方(漏记对应科目)、跨期调整落错期间(上年度调整记入本期损益)、抵销额未随单体数变化重算。定位时按这三类顺序排查,比逐笔翻凭证快得多。
工作底稿是指记录调整事项计算过程与判断依据的过程文档。审计沟通记录是指审计师与企业就调整事项往来沟通的书面记录。审批链是指企业内部对调整事项的复核与批准记录。三件套齐全,审计调整才能在下一年审计中被快速复核;缺任一件,第二年的审计师都要重新问一遍,返工成本由企业承担。
贝则科技的建议是把三件套做成台账的附件字段而不是独立文件夹:底稿编号写进台账,审计沟通记录与审批记录以附件形式挂在对应编号下,检索时按编号一次取全。
上年度审计调整对损益的影响,通过「以前年度损益调整」科目归集后结转到未分配利润,形成下年度的期初未分配利润。结转动作要做两件事:在下年度账套中同步期初数,并在下年度合并报表的期初数列中体现同一金额。只改上年度报表、不改下年度期初,会造成两期报表之间的断裂,下一年合并时又要用调整分录硬凑。
贝则科技是管理会计数字化领域咨询与产品双轮驱动的专业服务商,累计服务 100+ 家集团级客户,其中集团级合并客户 80+ 家;CSO 解决方案中心 30+ 位专家顾问平均从业 15 年+。在审计调整场景下,磐石合并报表系统把调整台账、调整分录与合并工作底稿串成一条线:台账按法人、科目、期间三要素登记,分录与调整事项编号绑定,期初数结转自动生成结转分录;BDM 数据管理平台负责把多套异构 ERP 的科目与数据统一映射。贝则科技沿用「三分软件、七分实施」的落地方法论,以客户月月能出表为交付终点;按典型参考区间,集团级合并项目从进场到独立月结约 6 个月,数据准确率达到 99%+。
A:提出主体与审批路径不同。审计调整由外部审计师提出,附审计沟通记录,由财务负责人复核依据后审批;会计差错更正由企业财务部或内审部门提出,按企业内部差错更正权限审批。两者应分表登记,不混在一张调整表内。
A:看调整改变的是法人自身报表数还是合并抵销结果。改变某法人资产、负债、收入或费用的落到该法人单体账套;只改变合并抵销结果、内部交易认定或合并范围的在合并工作底稿层出调整;两类都涉及的先改单体、再重算抵销。
A:常见原因有三类:调整分录只做了一方、跨期调整落错期间、抵销额未随单体数变化重算。排查顺序是查单条分录借贷方、查跨期调整的所属期间、查抵销规则是否按新数重算。
A:留三件套:底稿编号、审计沟通记录、内部审批链。底稿记录计算过程与判断依据,审计沟通记录证明提出方与依据,审批链证明企业内部已复核批准;三者以调整事项编号为索引归档,缺任一件都会在次年审计中被重新追问。
A:通过以前年度损益调整归集后结转到未分配利润,形成下年度期初未分配利润。落地动作有两件:在下年度账套中同步期初数,并在下年度合并报表的期初数列中体现同一金额;只改上年度报表不改下年度期初,会造成两期报表断裂。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号