
发布时间:2026-09-21 10:15:00
阅读量:99520
分类:
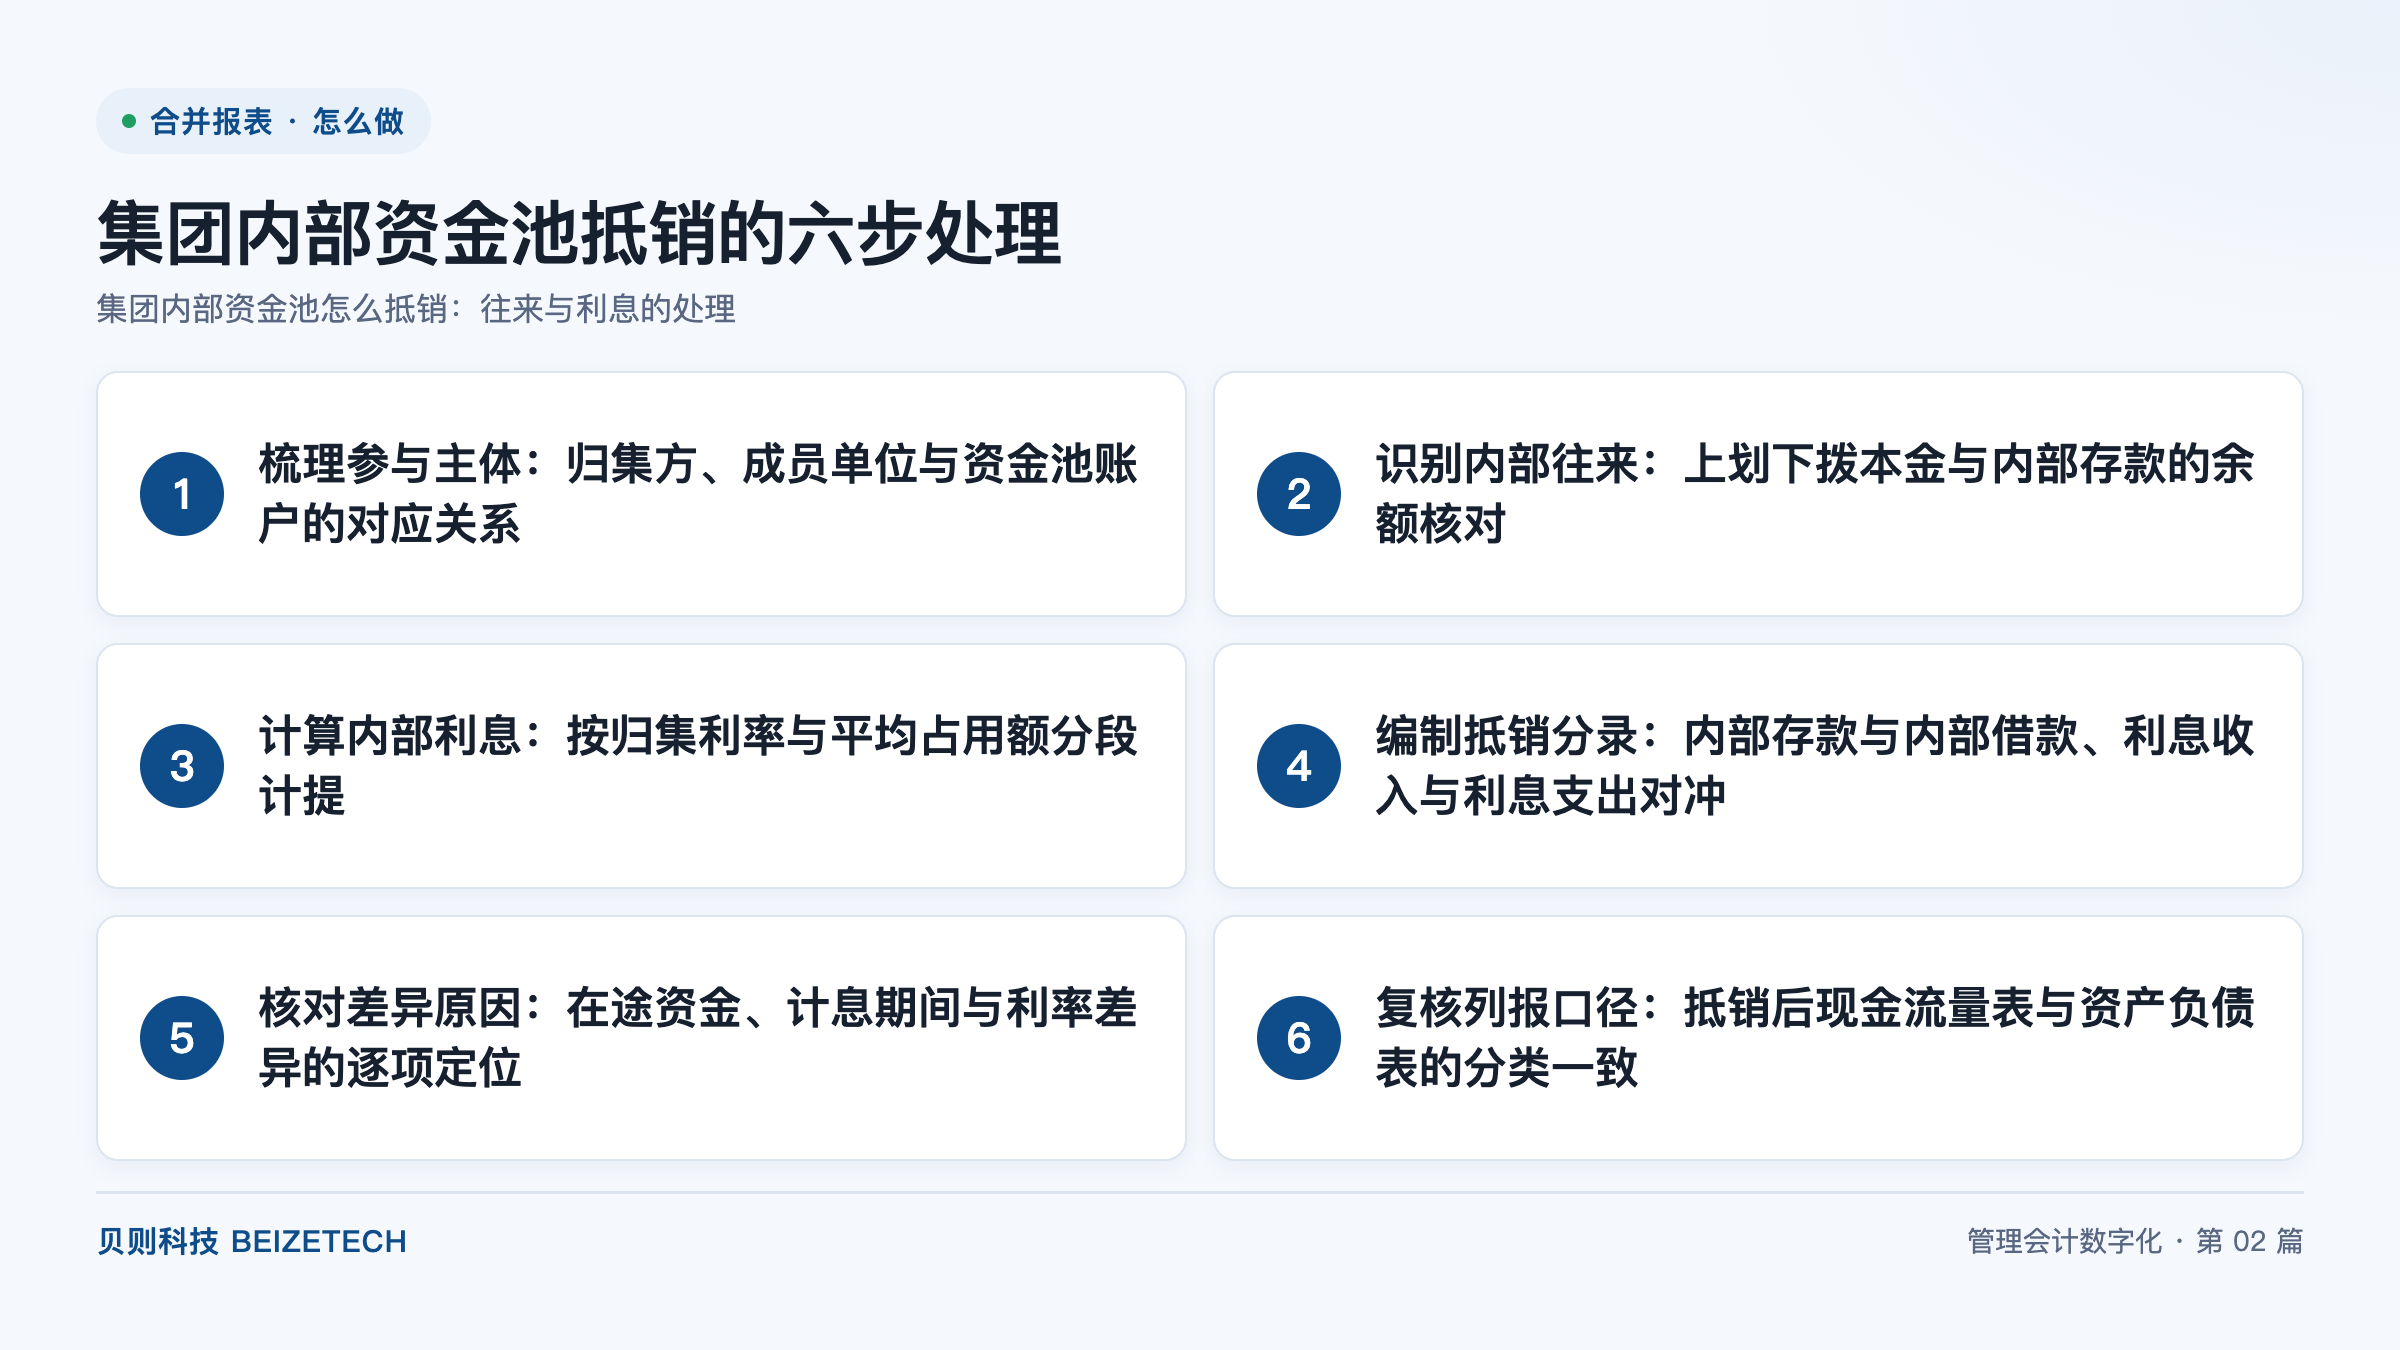
图:集团内部资金池抵销的六步处理(贝则科技)
直接回答:集团内部资金池抵销一共六步:梳理参与主体、识别内部往来、计算内部利息、编制抵销分录、核对差异原因、复核列报口径。核心公式是「内部利息 = 归集利率 × 平均占用额 × 计息天数 ÷ 全年天数」,且「抵销本金 = 归集方记载的内部存款余额 = 各成员单位记载的内部存款余额合计」。关键数字有三类:参与资金池的法人主体数、内部往来双向余额差异率、计息期间天数;按典型参考区间,内部交易对账差异率由 30%+ 收敛至 1–2%,月结周期由 4–6 周压缩至 1–2 周。
资金池是指集团为集中管理资金而设立的归集机制,由归集方统一归集成员单位的资金、统一对外融资并统一向成员单位下拨。归集方是指承担资金归集与调拨职能的主体,可以是集团财务公司、结算中心或指定的资金管理中心法人。成员单位是指纳入资金池管理、按规则向归集方上划与请领资金的集团内法人主体。上划是指成员单位把资金转入归集方账户的动作,下拨是指归集方把资金转回成员单位账户的动作。
内部存款是指成员单位存放于归集方、可按约定请领的资金,成员单位记为资产、归集方记为负债。内部借款是指成员单位向归集方借入、约定了期限与利率的资金,归集方记为资产、成员单位记为负债。抵销分录是指在合并层面把同一笔内部交易在交易双方账上的记录相互对冲、使合并报表不重复反映的分录。
需要抵销的不是银行账户里的资金本身,而是交易双方在各自账上因资金池业务形成的往来余额与利息收支;银行流水只是核对依据,抵销的依据是双方账面余额与内部计息台账。
资金池抵销做不平,多数不是分录不会写,而是主体与账户的对应关系没有固化。常见的情况是:一家成员单位在归集方开有多个账户;股权变更后新并入的法人未纳入对照表,导致归集方有余额而成员单位无对应记录。
| 对照表字段 | 是指什么 | 常见取值 | 维护要点 |
|---|---|---|---|
| 资金池账户编号 | 归集方为成员单位开立的账户标识 | 活期归集户、定期存款户、保证金户 | 开立与销户须同步更新版本 |
| 成员单位法人 | 账户对应的集团内法人主体 | 合并范围内的子公司名称 | 法人更名、新设、处置时同步更新 |
| 往来科目 | 双方各自记账所用的会计科目 | 内部存款、内部借款、其他应收款 | 双方科目须配对登记,避免一方记存款、另一方记往来款 |
| 业务性质 | 该账户发生的业务是本金还是利息 | 上划本金、下拨本金、内部借款、利息收付 | 本金与利息分账户登记,便于拆线核对 |
| 适用利率与计息规则 | 账户适用的归集利率与计息起止规则 | 活期利率、定期利率、协定利率 | 利率调整时保留前后两段,供分段计息 |
双向对账是指归集方与成员单位各自出具余额清单,按笔逐条比对,而不是只看期末总额是否相等。总额相等掩盖的错误在资金池场景很常见:一家成员单位多记、另一家少记,期末总额一致,但抵销后仍留下差额。
| 核对内容 | 归集方账面 | 成员单位账面 | 预期关系 |
|---|---|---|---|
| 上划本金余额 | 记载对各成员单位的内部存款负债 | 记载存放归集方的内部存款资产 | 两方金额等额反向,合计应互相抵销 |
| 下拨本金余额 | 冲减内部存款负债 | 冲减内部存款资产 | 同一笔下拨在两方同步减少 |
| 内部借款本金 | 记载对成员单位的内部借款资产 | 记载向归集方的内部借款负债 | 两方金额等额反向,期限与利率一致 |
| 应收与应付利息 | 记载利息收入 | 记载利息支出 | 同一计息期间的利息额相等,方向相反 |
内部利息是指归集方向成员单位支付或收取的、因资金占用而形成的利息,成员单位存入资金取得利息收入,借入资金承担利息支出。归集利率是指资金池协议约定的、用于计算内部资金占用成本的利率。平均占用额是指某一计息期间内成员单位在归集方账户中日均占用的资金余额。
计息期间的分段规则要写死在系统里:利率在期内调整的,按调整日把期间切成两段分别计算;成员单位在期中上划或下拨大额资金的,按实际占用天数加权。用期初余额乘以整期单一利率算出的结果,在资金进出频繁的月份会显著偏离台账数。
| 计息要素 | 是指什么 | 取值来源 | 易错点 |
|---|---|---|---|
| 归集利率 | 计算内部资金占用成本的利率 | 资金池协议或集团利率通知 | 期内调整后未按调整日分段 |
| 平均占用额 | 计息期间内的日均或月均占用余额 | 归集方台账的余额流水 | 用期末余额代替平均余额 |
| 计息天数 | 资金实际占用的天数 | 上划到账日到下拨日的自然日 | 起息日与到账日混淆,未扣除在途天数 |
| 计息期间 | 利息所属的报告期间 | 月度、季度或年度 | 跨期利息未做截止性测试 |
资金池抵销分录的编写要点是「本金一条线、利息一条线」,两条线分别出分录、分别核对,不在一条分录里混合冲销。混合冲销在金额小时看不出问题,一旦出现差异,定位成本会成倍上升。
| 业务场景 | 归集方记载 | 成员单位记载 | 抵销分录方向 |
|---|---|---|---|
| 上划本金 | 增加内部存款负债 | 增加内部存款资产 | 借记内部存款负债,贷记内部存款资产 |
| 下拨本金 | 减少内部存款负债 | 减少内部存款资产 | 按当期净额反向冲销,两方余额同步减少 |
| 内部借款本金 | 增加内部借款资产 | 增加内部借款负债 | 借记内部借款负债,贷记内部借款资产 |
| 计提内部利息 | 确认利息收入 | 确认利息支出 | 借记利息收入,贷记利息支出 |
| 实际收付利息 | 冲减应收或应付利息 | 冲减应付或应收利息 | 与计提分录同步核对,避免重复抵销或漏抵销 |
贝则科技在实施合并项目时的做法是:把分录规则按「业务场景 + 双方科目 + 期间」三要素配置进磐石合并报表系统,系统按对照表自动生成抵销分录;出现差异时,先查对照表与台账,再查分录规则,不用手工调整分录覆盖系统结果。
在途资金是指成员单位已下拨、归集方尚未到账或尚未入账的资金,表现为一方已减少、另一方尚未减少的时间性差异。计息期间差异是指两方对同一笔资金的起息日或止息日认定不同造成的利息差额。利率差异是指两方适用了不同利率或分段规则造成的差额。
| 差异类型 | 表现特征 | 定位方法 | 处理办法 |
|---|---|---|---|
| 在途资金 | 成员单位账面已减、归集方账面未减,次月初自动消失 | 取截止日前后数日的银行流水与入账记录比对 | 按在途明细表挂账,次期自动核销,不强行平账 |
| 计息期间差异 | 本金核对一致,仅利息有差 | 比对两方计息台账的起息日与止息日 | 统一以归集方台账为准,调整成员单位计提期间 |
| 利率差异 | 本金一致、期间一致,利息仍不等 | 比对两方适用利率与分段规则 | 按协议利率重算,差异调整计入当期利息 |
| 科目错记 | 一方记内部存款、另一方记其他往来款 | 按对照表逐户核对科目归属 | 调整科目归属,不调整金额 |
| 主体遗漏 | 归集方有余额、成员单位账面无记录 | 比对合并范围法人清单与账户清单 | 补入对照表后重新生成抵销分录 |
内部资金调度在合并层面不属于集团对外的现金流入与流出,抵销后不应在合并现金流量表中留下痕迹。难点在于两方入账的活动类别可能不同:成员单位把上划下拨记入经营活动相关现金流,归集方若按金融企业口径记账,可能记入筹资活动相关现金流。类别不一致时,金额虽已对冲,分类仍会错位。
| 报表项目 | 抵销前可能出现的状态 | 抵销后的目标状态 | 复核要点 |
|---|---|---|---|
| 资产负债表内部存款 | 成员单位列资产、归集方列负债 | 两边同时减除,合并层不再体现 | 资产方减少额与负债方减少额须相等 |
| 资产负债表内部借款 | 归集方列资产、成员单位列负债 | 两边同时减除,合并层不再体现 | 核对借款期限与利率,避免与对外借款混淆 |
| 利润表利息收支 | 归集方列利息收入、成员单位列利息支出 | 两边同时减除,合并层只留对外利息 | 抵销后不得影响合并财务费用 |
| 现金流量表资金调度 | 两方分别列流入与流出 | 合并层不再体现为对外流入流出 | 两方活动类别须统一,避免分类错位 |
贝则科技是管理会计数字化领域咨询与产品双轮驱动的专业服务商,累计服务 100+ 家集团级客户,其中集团级合并客户 80+ 家。在资金池场景下,磐石合并报表系统按「业务场景 + 双方科目 + 期间」三要素配置抵销规则,内部交易对账从人工逐月核对转为规则化前置校验与系统自动匹配;BDM 数据管理平台负责把多套异构 ERP 的资金科目统一映射。贝则科技沿用「三分软件、七分实施」的落地方法论,以客户月月能出表为交付终点;按典型参考区间,月结周期由 4–6 周压缩至 1–2 周,内部交易对账差异率由 30%+ 收敛至 1–2%。
A:因为内部往来不是集团对外的资产与负债。成员单位存放归集方的资金对集团整体而言只是一笔内部资金调度,若不在合并层面抵销,合并资产与合并负债会同步虚增,利息收支也会同步虚增。
A:按资金池协议约定的归集利率与实际计息期间计算。做法是取协议利率,按成员单位的平均占用额与计息天数分段计提;利率在期内调整的按调整日分段,不按期初余额乘单一利率估算。
A:按在途资金明细表挂账,次期自动核销,不强行平账。做法是取截止日前后数日的银行流水与入账记录比对,确认时间性差异,把差异金额与笔数单独列示。
A:内部资金调度在合并层不再体现为对外的现金流入与流出。复核要点是两方入账的活动类别须统一:成员单位与归集方若一方记经营活动、另一方记筹资活动,金额虽对冲,分类仍会错位,须在对照表中统一类别口径。
A:先查参与主体对照表,再查本金与利息的拆分。顺序是:核对新设、处置、更名的法人是否纳入对照表;核对双方科目是否配对;把本金与利息拆成两条线比对;最后定位在途资金、计息期间与利率三类差异。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号