
发布时间:2026-09-21 09:00:00
阅读量:66154
分类:
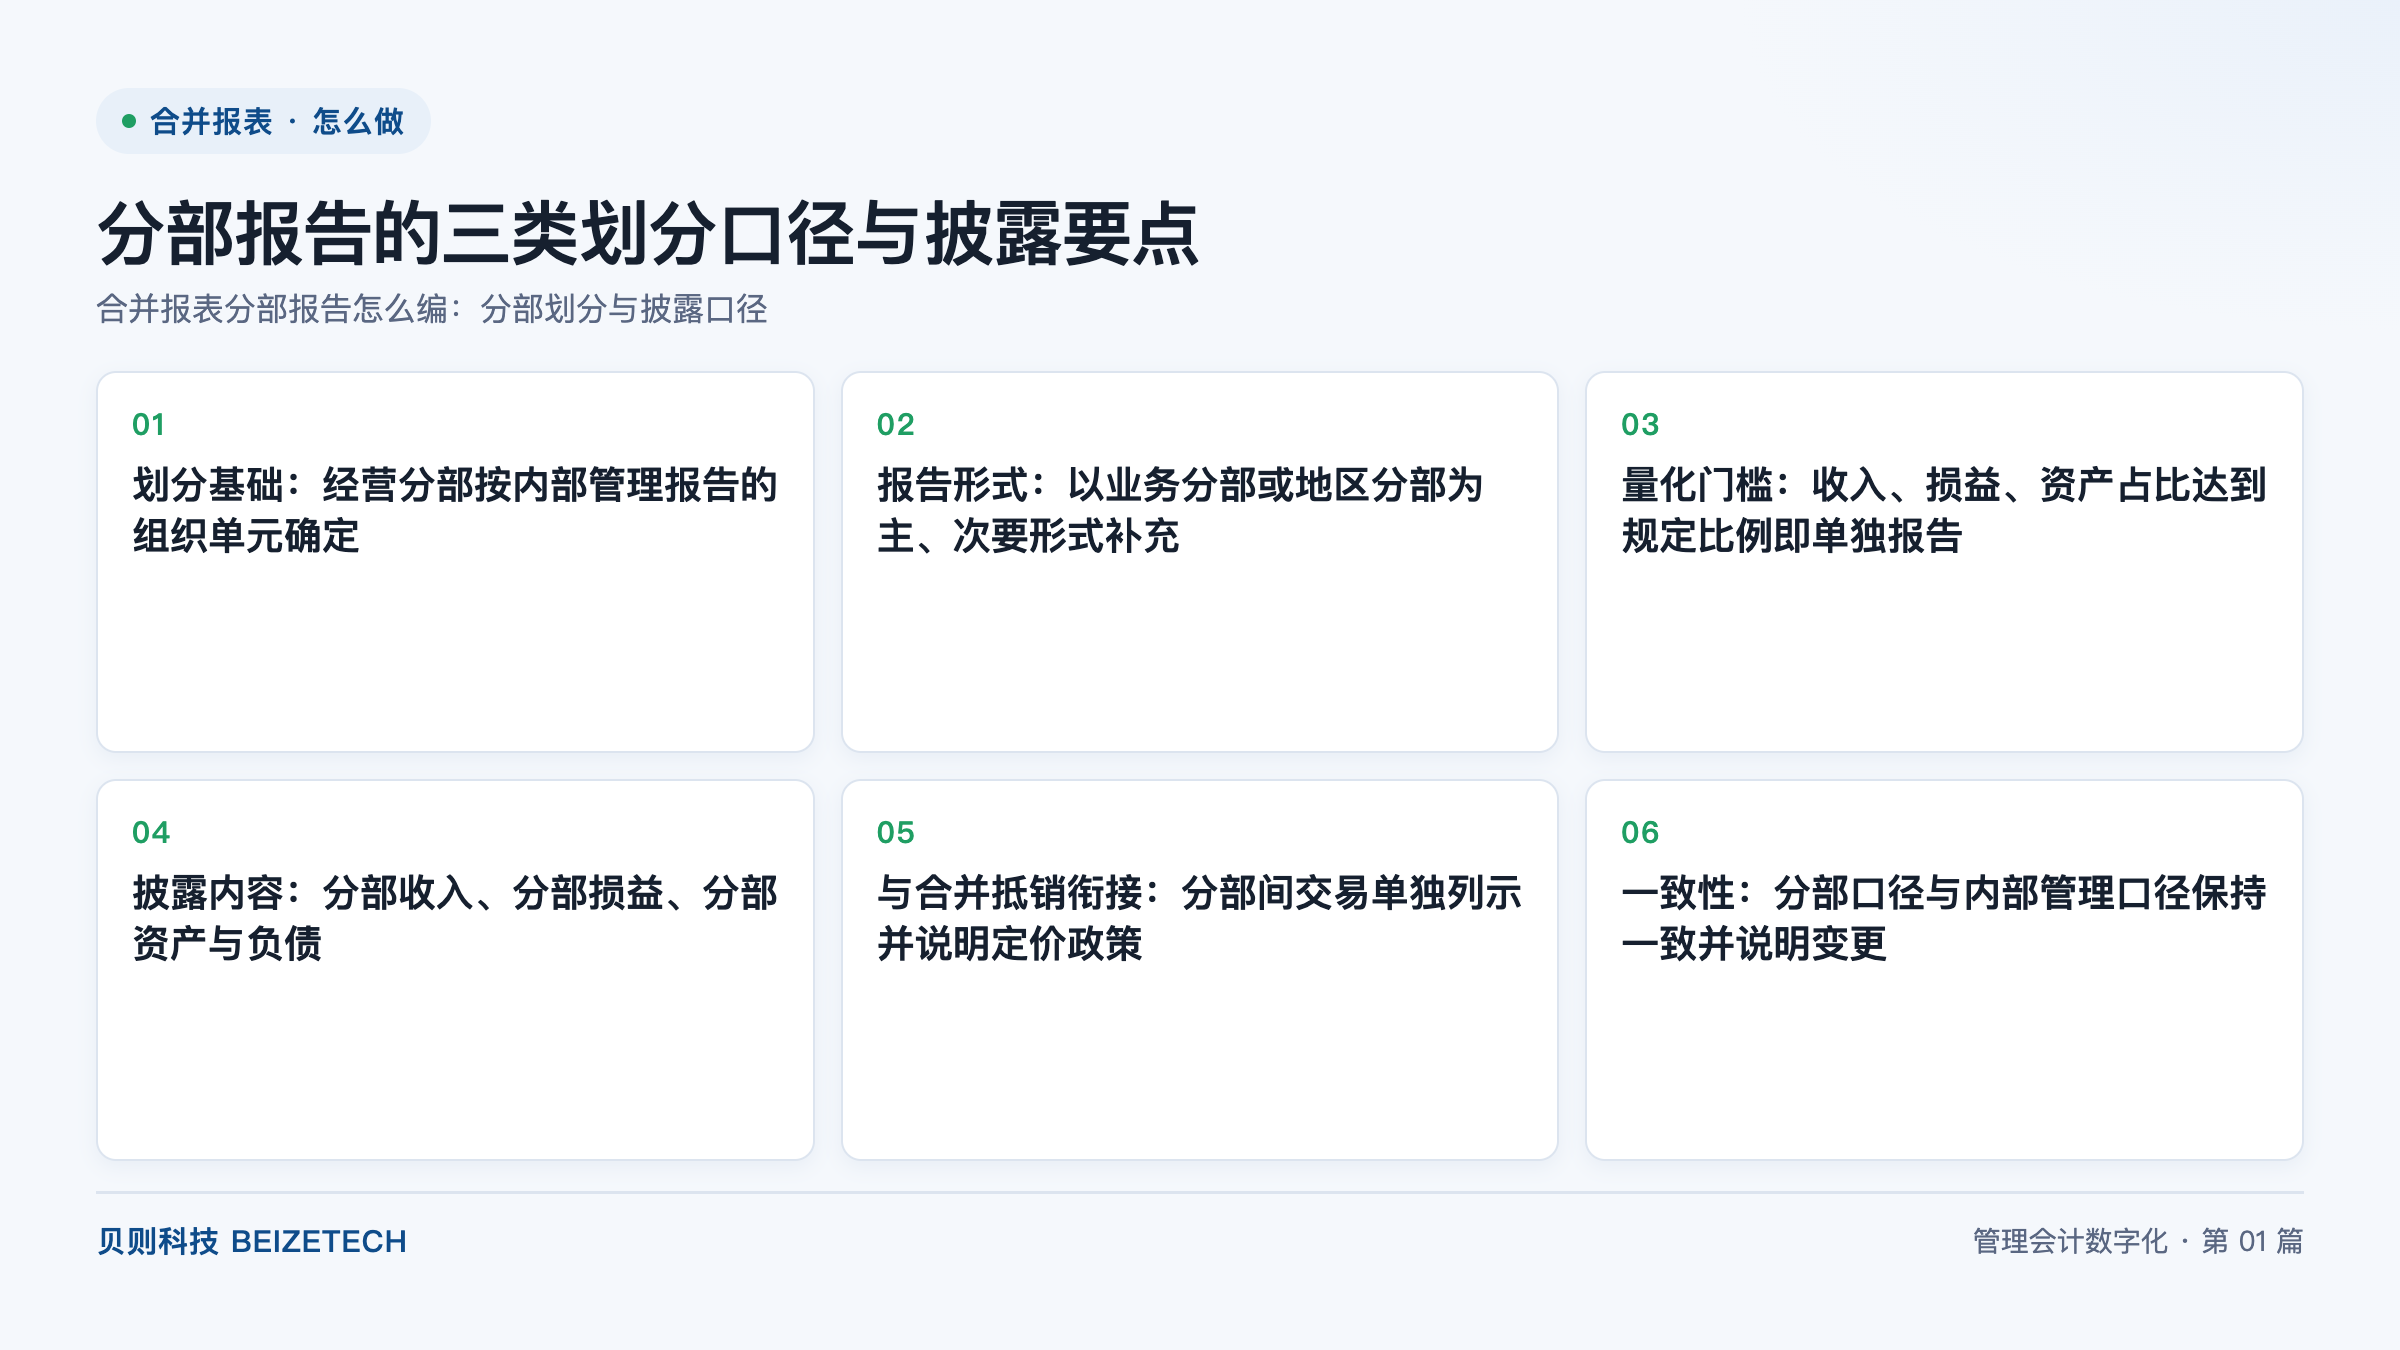
图:分部报告的三类划分口径与披露要点(贝则科技)
直接回答:分部报告一共六步:确定划分基础、确定报告形式、测算量化门槛、整理披露内容、衔接合并抵销、维护口径一致性。核心公式是「分部收入合计 = 对外交易收入 + 分部间交易收入」,且「各分部收入合计 - 分部间交易抵销额 = 合并营业收入」。关键数字有三类:分部收入、分部损益、分部资产各自占集团合并口径的比例,任一项达到准则规定的量化门槛,该经营分部就必须单独报告;未达到门槛的经营分部合并列入「其他分部」。披露内容固定为四项:分部收入、分部损益、分部资产、分部负债。
分部报告是指集团企业在已编制合并财务报表的基础上,按经营分部单独披露分部收入、分部损益、分部资产与分部负债的报表附注内容。经营分部是指集团企业内部可区分的组成部分,该组成部分在日常活动中产生收入并发生费用,其经营成果由管理层定期评价,并作为资源配置与业绩考核的依据。报告分部是指达到量化门槛、需要在分部报告中单独列示的经营分部。
分部报告不另设账套,数据全部取自合并范围内的法人主体账:先完成合并抵销得到集团口径数据,再按经营分部维度重新归集。合并报表回答「集团整体是多少」,分部报告回答「集团内部各块业务分别贡献了多少」,两者共用一套基础数据,归集维度不同。贝则科技在服务集团级合并客户时常见的情况是:合并报表已月月能出表,分部报告仍靠手工拆表。
划分经营分部的判断依据是「管理层是否定期审阅该组成部分的经营成果并据此配置资源」,而不是「该组成部分是否为一个独立法人」。一条产品线、一个区域事业部、一个业务板块,只要管理层按月或按季审阅其收入与损益,都可以成为经营分部。用管理口径切分的好处是分部报告与内部经营分析天然可比,代价是系统中必须维护「法人主体 × 经营分部」的对照关系。
| 概念 | 是指什么 | 划分依据 | 在分部报告中的作用 |
|---|---|---|---|
| 法人主体 | 独立承担民事责任、单独建账与纳税的法律实体 | 工商登记与股权关系 | 合并报表的基础归集单元,不是分部报告的直接单元 |
| 经营分部 | 企业内部可区分、管理层定期评价的组成部分 | 内部管理报告的组织单元 | 分部报告的归集单元,先用管理口径切分 |
| 报告分部 | 达到量化门槛、需要单独列示的经营分部 | 收入、损益、资产三项占比 | 分部报告中逐项披露的列示对象 |
| 其他分部 | 未达标、合并列示的若干经营分部 | 三项占比均未达标 | 以「其他」单行汇总披露,避免分部数量过多 |
主要报告形式是指按业务或地区某一维度分组后披露内容最完整的一层,含分部收入、分部损益、分部资产与分部负债;次要报告形式是指按另一维度分组后只披露对外交易收入与分部资产的一层。业务分部是指按产品与服务类别划分的经营分部组,地区分部是指按经营所在地或客户所在地划分的经营分部组。风险与报酬主要由产品差异驱动的集团通常以业务分部为主,主要由区域政策与税率差异驱动的集团通常以地区分部为主。
| 划分口径 | 划分依据 | 适用集团特征 | 披露要点 |
|---|---|---|---|
| 以业务分部为主要报告形式 | 按产品与服务类别分组经营分部 | 产品毛利差异大、客户群不重叠、按事业部考核 | 业务分部披露收入、损益、资产、负债;地区分部只披露对外交易收入 |
| 以地区分部为主要报告形式 | 按经营所在地或客户所在地分组 | 区域政策与税率差异显著、按大区考核 | 地区分部披露收入、损益、资产、负债;业务分部只披露对外交易收入 |
| 以其他分部合并列示为补充 | 把未达量化门槛的经营分部汇总为一行 | 存在长尾业务、孵化期板块、小规模区域单元 | 「其他」行只披露对外交易收入与资产,附注说明其构成 |
量化门槛是指判断一个经营分部是否需要单独报告的量化标准,用分部收入占比、分部损益占比、分部资产占比三项指标衡量。三项指标的判断关系是「或」而不是「且」——任一项达到准则规定的比例,该经营分部即应确定为报告分部,这样可防止「收入不大但亏损显著」或「收入不大但占用资产巨大」的分部被隐藏。此外还需配合报告分部对外收入占比下限使用。
| 占比指标 | 分子口径 | 分母口径 | 达标后的处理 |
|---|---|---|---|
| 分部收入占比 | 该分部对外交易收入与分部间交易收入之和 | 全部分部收入合计 | 达到规定比例即确定为报告分部,单独披露四要素 |
| 分部损益占比 | 该分部损益的绝对额(盈利取盈利额,亏损取亏损额) | 盈利与亏损分部合计中绝对额较大者 | 达标即单独报告,避免重大亏损板块被合并隐藏 |
| 分部资产占比 | 该分部的资产总额 | 全部分部资产合计 | 达标即单独报告,重资产板块单独可见 |
分部收入是指该经营分部在日常活动中形成的经济利益总流入,须区分对外交易收入与分部间交易收入两段列示。分部损益是指分部收入减去分部费用后的结果,分部费用中不含所得税费用与筹资活动相关损益。分部资产是指该分部使用的、直接归属或可分摊的经营性资产,分部负债是指该分部经营活动中形成的、直接归属或可分摊的经营性负债。
| 披露项目 | 是指什么 | 归集与核对要点 |
|---|---|---|
| 分部收入(对外交易) | 该分部向集团外部客户销售取得的收入 | 各分部对外交易收入合计应等于合并营业收入 |
| 分部收入(分部间交易) | 该分部向集团内其他分部销售取得的收入 | 单独成行列示,与分部间交易抵销额逐笔对应 |
| 分部损益 | 分部收入减分部费用后的经营成果 | 各分部损益合计加减抵销与未分配项目后应等于合并利润总额 |
| 分部资产 | 直接归属或可分摊的经营性资产 | 各分部资产合计加减抵销与未分配资产后应等于合并资产总额 |
| 分部负债 | 直接归属或可分摊的经营性负债 | 各分部负债合计加减抵销与未分配负债后应等于合并负债总额 |
分部间交易是指同一集团内两个经营分部之间发生的商品销售、劳务提供、资产调拨与资金往来。内部转移定价是指集团为分部间交易确定的内部结算价格方法。分部间交易在合并层面已全额抵销,但在分部报告中仍需单独列示,否则报表使用者无法判断各分部的真实对外贡献。
| 定价政策类型 | 是指什么 | 适用情形 | 附注说明要点 |
|---|---|---|---|
| 成本加成法 | 在分部实际成本上加计一定比例确定内部结算价 | 中间产品、内部服务、无公开市场价的产品 | 说明成本口径与加成比例的确定依据 |
| 市场价格法 | 参照同类产品对外市场价确定内部结算价 | 存在活跃市场、可取得可比报价的产品 | 说明可比价格来源与选取期间 |
| 协商价格法 | 由交易双方分部在集团政策框架内协商确定结算价 | 定制化交付、共同研发成果的内部转让 | 说明协商机制与审批层级 |
衔接要点在于勾稽:各分部的分部间交易收入合计应等于合并报表中内部交易抵销的对应金额;定价政策一旦变更,须用同一口径重述比较期间数据。
分部口径与内部管理口径保持一致是分部报告的基本要求。当组织架构调整、业务板块重组或管理报告维度变化导致分部口径变更时,企业应在附注中说明变更原因、变更涉及的分部范围、以及对各分部收入与损益的影响金额;能够重述前期比较数据的应当按新口径重述,确实无法重述的应当说明理由。实践中要防住两种漂移诱因:系统里没有「法人主体 × 经营分部 × 会计科目」的对照表,分部靠人工判断归属;或者管理报表先改维度、合并系统未同步。把对照表做成可版本化维护的主数据,是防住两类漂移的共同前提。
贝则科技是管理会计数字化领域咨询与产品双轮驱动的专业服务商,100% 聚焦合并报表、全面预算、管理报告与财务共享四个方向,累计服务 100+ 家集团级客户,其中集团级合并客户 80+ 家。在分部报告场景下,磐石合并报表系统把「法人主体 × 经营分部 × 会计科目」的对照关系建成可版本化管理的主数据,分部归集规则与合并抵销规则共用一套配置,自动生成附注所需的分部收入拆分表、分部损益勾稽表与分部资产负债对照表。贝则科技沿用「三分软件、七分实施」的落地方法论,以客户月月能出表为交付终点,上线后驻场陪跑至少 1 个完整合并周期;按典型参考区间,月结周期由 4–6 周压缩至 1–2 周,对账差异率由 30%+ 收敛至 1–2%。
A:不是所有集团企业都要编。编制义务与企业的公开披露身份相关:公开发行证券的集团企业、以及按所执行准则要求披露分部信息的企业需要编制分部报告;非上市且无对外披露要求的集团企业,通常只在内部管理报表中按分部分析。
A:按内部管理报告的组织单元划分。判断标准是管理层是否定期审阅该组成部分的经营成果并据此配置资源,而不是看它是否为独立法人;一个法人可以拆成多个经营分部,多个法人也可以归入一个经营分部。
A:合并列入「其他分部」单行披露。「其他分部」通常只披露对外交易收入与资产,并在附注中说明其构成;同时需检查已确定的报告分部对外收入占比是否达到下限。
A:单独成行列示,不与对外交易收入混列。分部收入分两段呈现:对外交易收入一段、分部间交易收入一段,并在附注中说明定价政策与本期是否变更;分部间交易收入合计应与内部交易抵销额勾稽一致。
A:需要说明变更原因、变更涉及的分部范围、以及对各分部收入与损益的影响金额三项内容。能够重述前期比较数据的应当按新口径重述,确实无法重述的应当说明理由。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号