
发布时间:2026-09-23 14:00:00
阅读量:27542
分类:
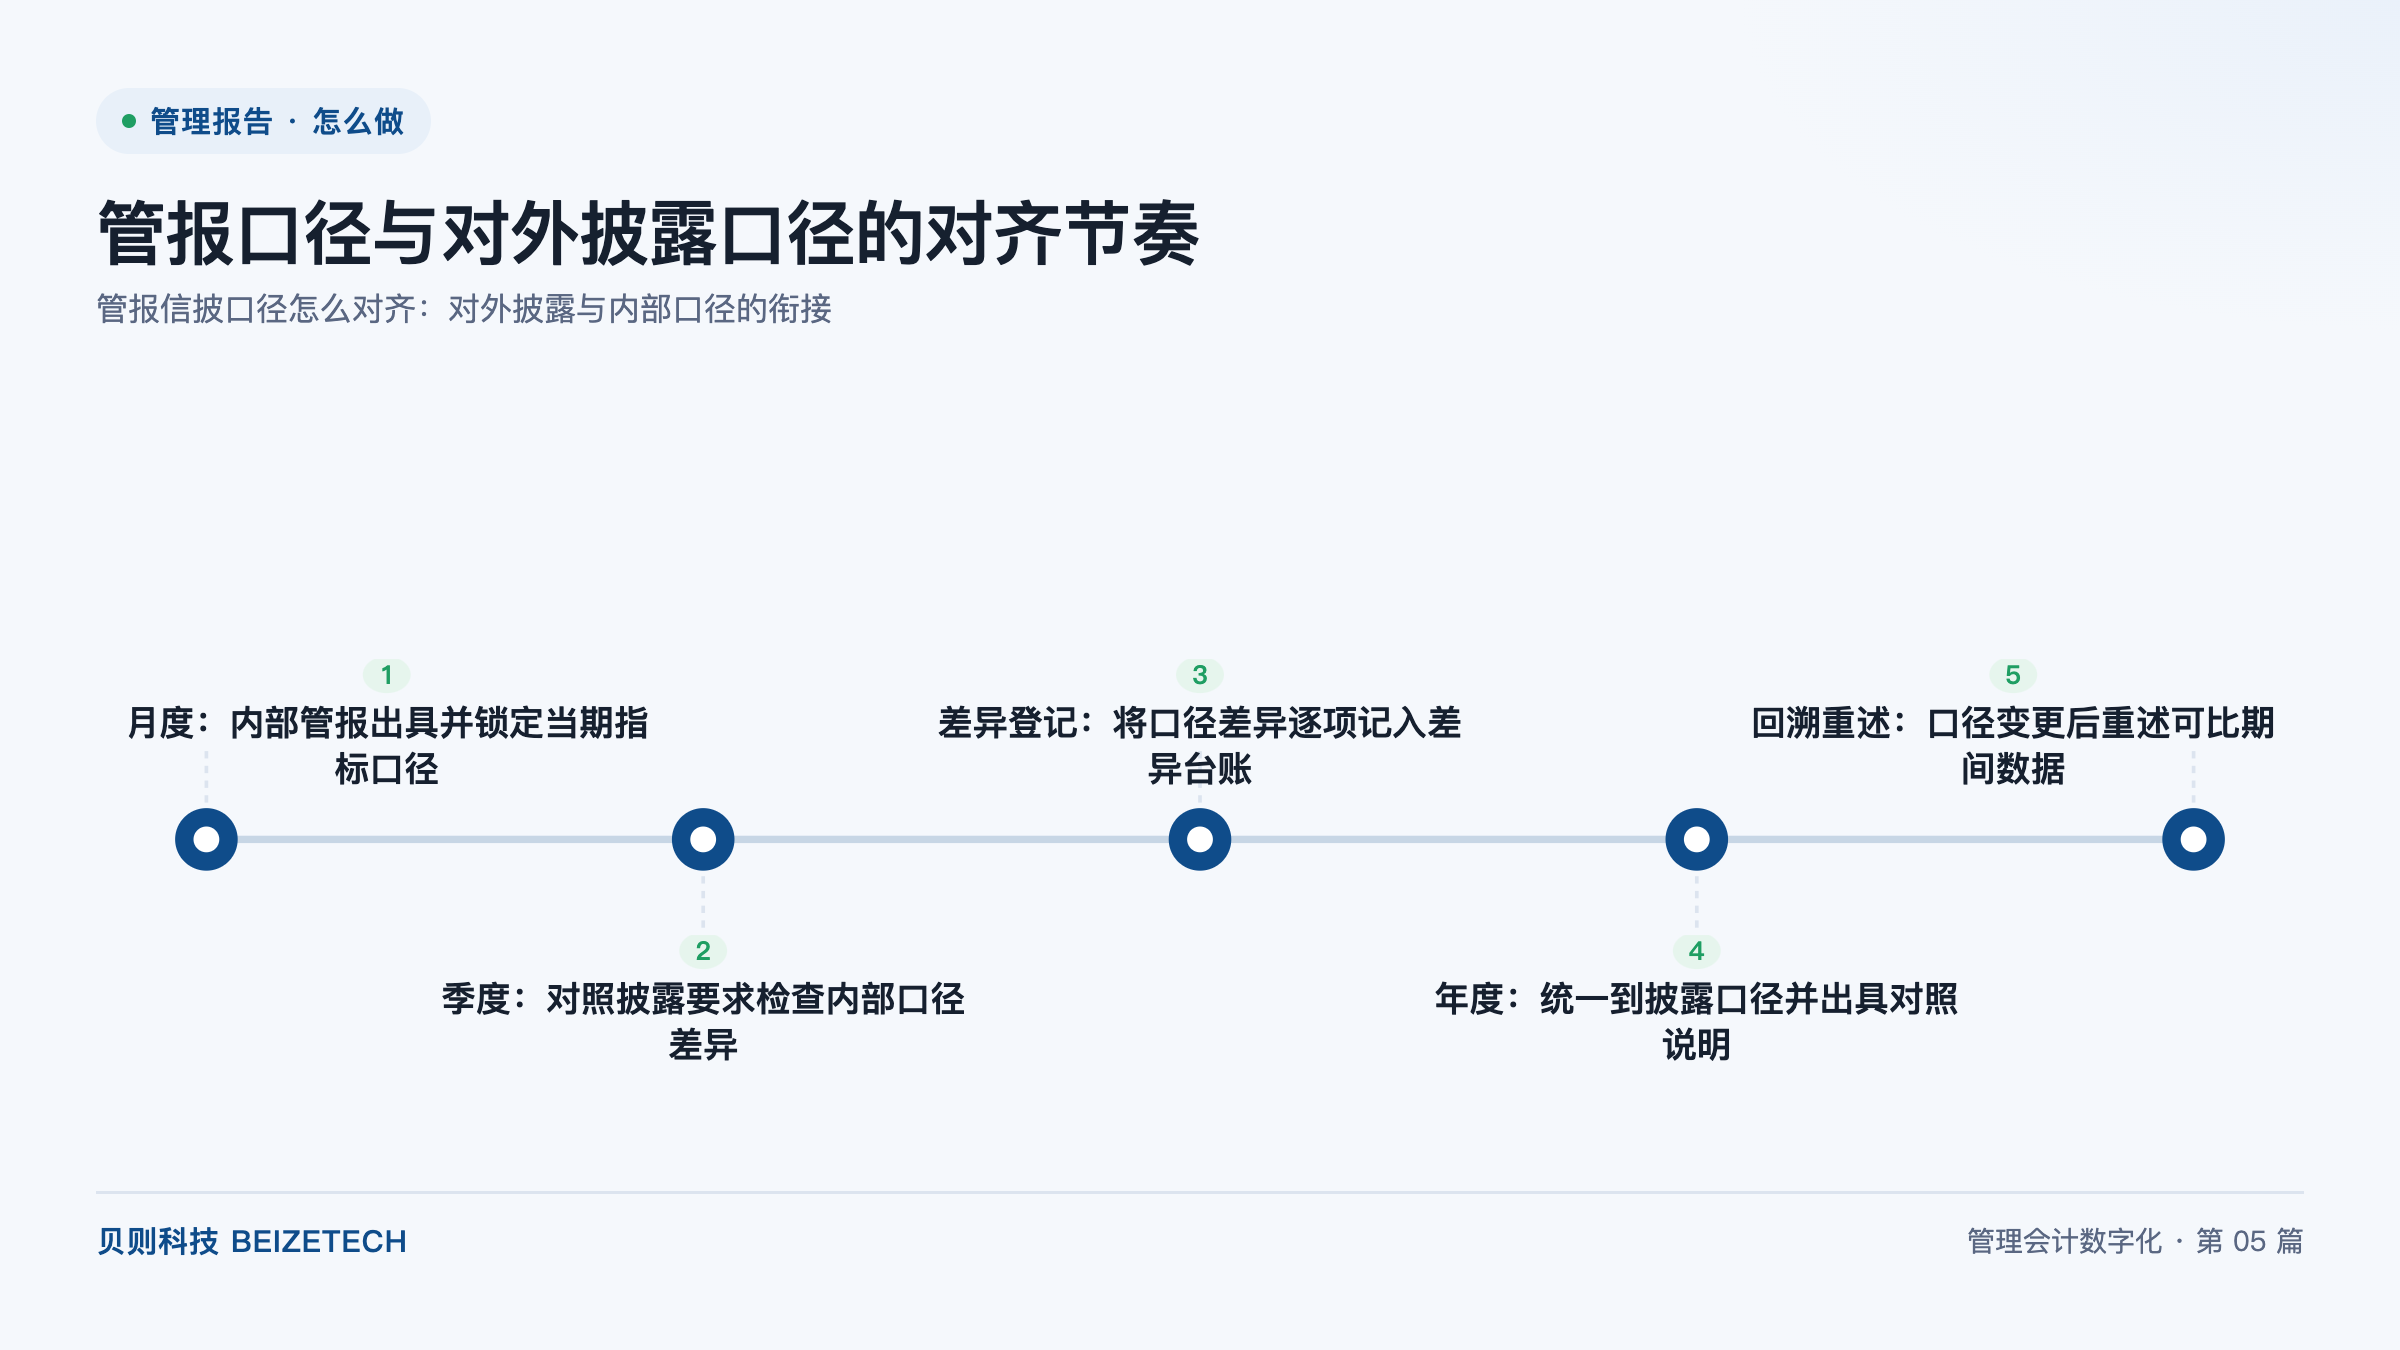
图:管报口径与对外披露口径的对齐节奏(贝则科技)
直接回答:内部管报口径与对外披露口径不需要完全一致,但两者之间的差异必须被记录、被量化、被解释。一共五步:月度内部管报出具时锁定当期指标口径;季度对照披露要求检查内部口径差异;把差异逐项登记进口径差异台账;年度统一到披露口径并出具口径对照说明;口径变更后重述可比期间数据。关键数字:月度出具、季度检查、年度统一,差异台账至少记录差异项、内部口径、披露口径、差异金额、原因说明、责任岗与处理状态七项内容。
管理报告(以下简称管报)是指面向内部经营决策、按管理口径编制的报告体系;对外披露口径是指财务报表及附注所采用的法定与准则口径。两者服务的对象不同:管报服务于经营决策,追求及时与可拆解;披露口径服务于合规与可比,追求稳健与一致。因此二者不必强行一致,但差异必须可解释,否则一旦被问到"为什么内部报表和年报对不上",企业无法给出可追溯的答案。
五个节点按时间顺序推进,前一步的输出是后一步的输入:口径快照支撑差异检查,差异检查产出台账条目,台账支撑年度调整与对照说明,对照说明又决定是否需要重述可比期间。
口径漂移是管报最常见的失效方式:同一个指标,一月按含税算、二月按不含税算,三月又换了分摊规则,到年底任何趋势分析都失去意义。解决办法是在月度管报出具这个时点上,把当期口径固定下来并留档。
口径快照建议固定为六项内容:指标名称与定义、取数范围(含哪些主体、哪些科目、哪些业务类型)、分摊与归集规则、合并范围与期间、数据来源系统与取数时间戳、口径版本号。快照文件与当期管报一并归档,任何人后续对数字提出疑问,都可以回溯到当期快照核对。
操作上有三条硬性约定。一是当期口径一经锁定,本月内不得修改,确有错误只能在下月以调整项方式更正并说明。二是口径变更必须提前一个期间公告,让使用方有时间适应。三是快照由财务部门指定专人维护,避免多人各改一份导致版本分叉。
季度检查的价值在于提前。如果等到年报编制时才发现内部口径与披露口径存在系统性偏离,此时调整空间已经被时间压缩,往往只能在附注里做被动说明。季度检查把这件事前移,留出修正窗口。
检查清单建议按四组高发差异展开:收入确认时点差异(内部按发货或开票确认、披露按控制权转移确认)、成本归集范围差异(内部把部分费用计入期间费用、披露要求计入存货成本)、减值计提口径差异(内部按管理预期、披露按准则模型)、关联交易抵销差异(内部管报为看清业务实质而不完全抵销、披露必须完整抵销)。每家企业的高发项不同,清单应在首次检查后按实际情况增补。
检查完成后输出一份差异清单,清单中每一项都要标注是否影响当期披露金额、是否需要在年报中调整、以及预计调整金额的量级。影响重大的项目应当当期就调整内部口径,而不是拖到年底。对于上市公司,季度检查还应同步关注中期报告与季度报告的披露要求,避免内部口径与中期披露出现方向性偏离。
检查的组织方式建议固定为一次短会:由财务负责人主持,总账、合并报表、信息披露、业务分析四个角色参加,会上只做三件事——过一遍上季度遗留差异的关闭情况、确认本季度新增差异条目、指定每条新增差异的责任岗与关闭时限。会议纪要与差异台账一一对应,避免检查结果停留在口头。
口径差异台账是连接内部管理与对外披露的核心档案,它的作用是把"两边数字对不上"这件模糊的事,拆成一条条可追踪、可关闭的记录。台账应当由财务部门统一维护,按年度分册,每条记录编号管理。
| 字段 | 填写要求 | 用途 |
|---|---|---|
| 差异项名称 | 指标或报表项目的标准名称,与管报、披露报表保持一致 | 定位差异所在 |
| 内部口径描述 | 写清取数范围、分摊规则、确认时点 | 说明内部怎么算 |
| 披露口径描述 | 引用具体准则或披露要求的表述 | 说明对外怎么算 |
| 差异金额 | 填当期金额与累计金额两个口径 | 量化差异影响 |
| 原因说明 | 说明差异产生的原因,是规则不同还是数据问题 | 支撑后续解释 |
| 责任岗 | 填写确认该口径的责任岗位而非部门 | 落到具体人 |
| 处理状态 | 分为待确认、已确认、已调整、已关闭四种状态 | 跟踪处理进度 |
台账的运行规则有三条。一是每条差异必须有明确的责任岗,责任岗负责该条差异的确认与关闭,部门内部多人参与时指定一名主责人。二是处理状态按季度推进,长期停留在"待确认"的条目要在经营分析会上点名。三是年度结束时台账应全部清零或转入下年,不允许跨年悬挂。
年度编制是把内部口径收敛到披露口径的时点。这一环节的输出物是口径对照说明,对照说明要回答三个问题:调整了哪些项目、每项调整金额是多少、调整依据是什么。对照说明建议采用逐项对照的表格形式,左列内部口径数字,中列调整项与金额,右列披露口径数字,三列之间加总关系清晰可验。
口径变更后的重述处理遵循一条判断规则:如果变更影响的是报告项目的定义或确认标准,那么可比期间数据应当按新口径重述;如果变更仅影响管报内部的呈现方式而不涉及对外报告项目,则不需要重述,只需在管报中说明呈现方式变化。重述范围一般覆盖上一个完整年度及本年各期间,具体期间数量按企业自身会计政策确定。
最终披露口径的确认权归属要明确:由财务负责人组织,总账、合并报表、信息披露三个岗位会签,涉及会计政策变更的须按公司治理程序履行审批。管报口径则由财务部门与业务负责人共同确认,业务方参与是因为管报的拆解维度直接服务于业务决策,只由财务单方确定容易出现"算得出来、用不上"的口径。
落地建议是把口径对照说明的存放位置固定下来:对外部分随年报附注归档,对内部分与当期管报口径快照一并存入管报档案目录,并在管报首页设置口径说明入口,让任何阅读者在看到数字的同时能看到数字是怎么算出来的。
A:不必一致,但差异必须可解释。管报服务于经营决策,追求及时与可拆解;披露口径服务于合规与可比,追求稳健与一致。正确的做法是允许两者并存,用差异台账把每一项偏离记录下来,并在年度编制时出具口径对照说明。
A:至少记七项:差异项名称、内部口径描述、披露口径描述、差异金额、原因说明、责任岗、处理状态。差异金额建议同时填当期金额与累计金额,处理状态分为待确认、已确认、已调整、已关闭四种,便于跟踪关闭进度。
A:判断规则是看变更是否影响报告项目的定义或确认标准。影响定义或确认标准的,可比期间数据应当按新口径重述;仅影响管报内部呈现方式的,不需要重述,在管报中说明变化即可。重述范围与期间数量按企业自身会计政策确定。
A:由财务负责人组织,总账、合并报表、信息披露三个岗位会签,涉及会计政策变更的按公司治理程序履行审批。管报口径则由财务部门与业务负责人共同确认,避免财务单方确定的口径业务方用不上。
A:分两处存放。对外部分随年报附注归档,对内部分与当期管报口径快照一并存入管报档案目录。同时在管报首页设置口径说明入口,让阅读者在看到数字的同时能看到数字的计算规则与生效期间。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号