
发布时间:2026-09-23 12:45:00
阅读量:71900
分类:
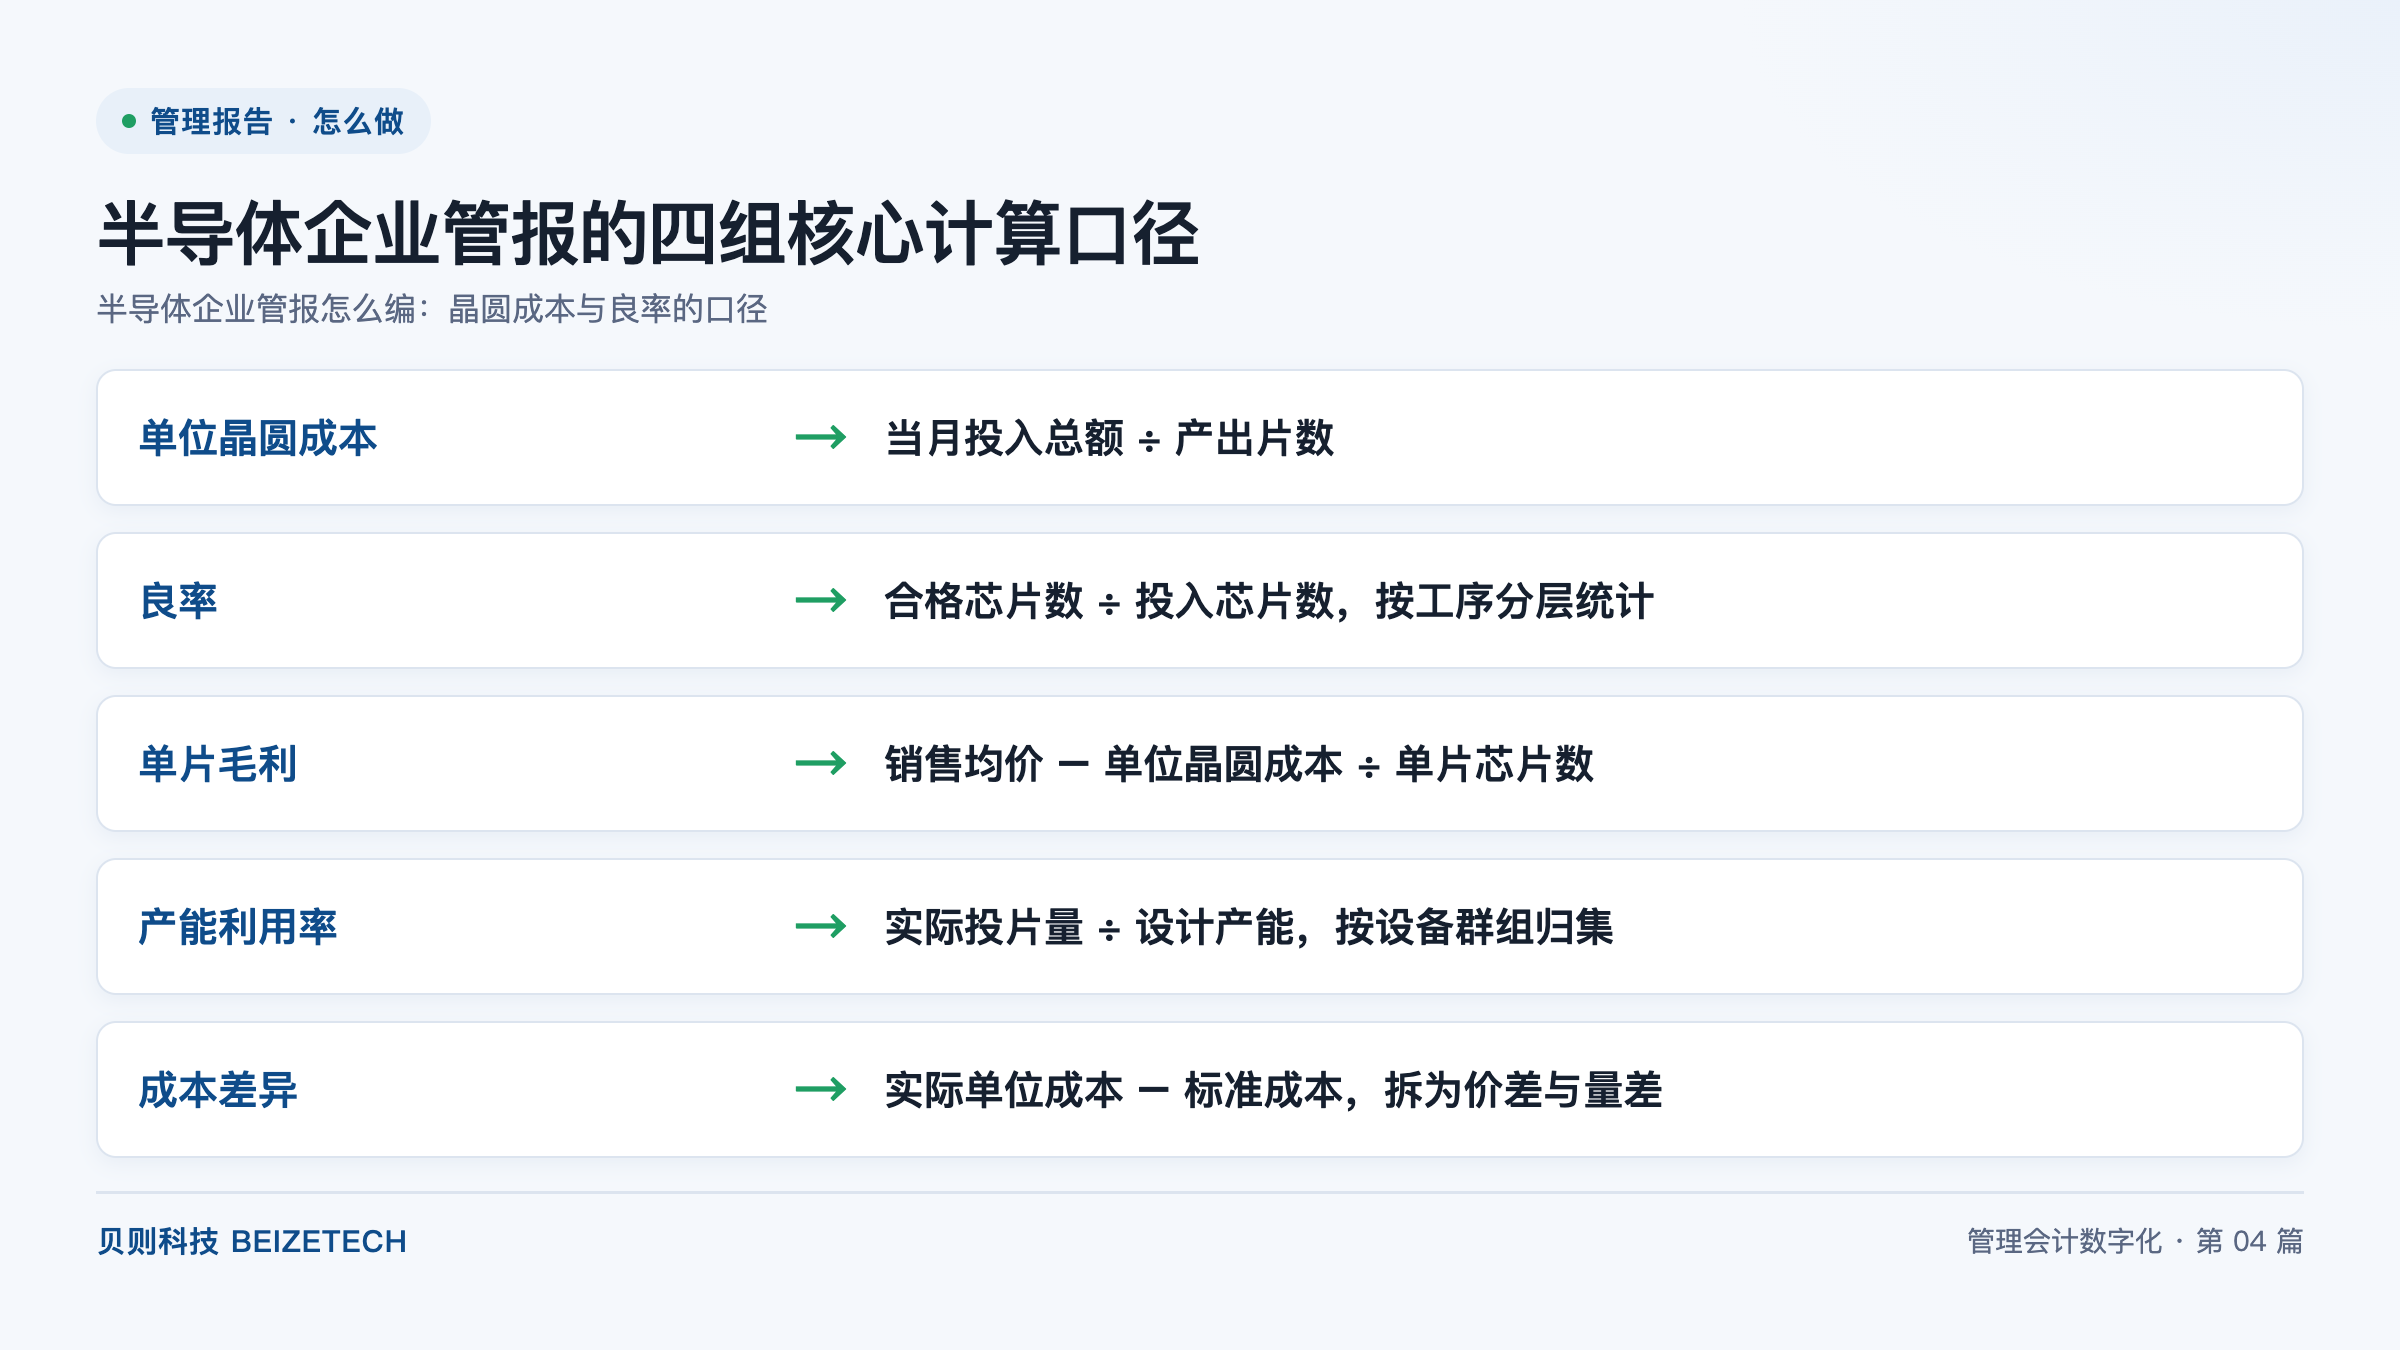
图:半导体企业管报的四组核心计算口径(贝则科技)
直接回答:半导体企业编制管理报告,先定口径再谈分析,一共四组核心计算口径加一组差异拆分规则。单位晶圆成本=当月投入总额÷产出片数;良率=合格芯片数÷投入芯片数,按工序分层统计;单片毛利=销售均价−单位晶圆成本÷单片芯片数;产能利用率=实际投片量÷设计产能,按设备群组归集;成本差异=实际单位成本−标准成本,再拆为价差与量差。编制节奏建议月度出具、季度复盘口径、年度重定标准成本,口径一经确定不得中途变更。
管理报告(以下简称管报)是指面向内部经营决策、按管理口径而非法定口径编制的报告体系,其价值不在数据多,而在口径稳。半导体制造的工序链条长、在制品停留久、设备投入重,同一笔投入在不同口径下会算出完全不同的单位成本,因此管报建设的首要工作不是做看板,而是把口径写成一本可查、可追溯、可交接的口径说明书。口径说明书应当覆盖四组核心计算口径和一组差异拆分规则,并在表格中逐条固化,任何一次口径调整都要留下版本号与生效期间。
| 序号 | 口径项 | 取数条件 | 计算公式与归集口径 |
|---|---|---|---|
| 1 | 单位晶圆成本 | 当月投入总额与产出片数同期取数 | 单位晶圆成本 = 当月投入总额 ÷ 产出片数 |
| 2 | 良率 | 按工序分层统计,逐工序累计 | 良率 = 合格芯片数 ÷ 投入芯片数 |
| 3 | 单片毛利 | 销售均价与单位成本同期匹配 | 单片毛利 = 销售均价 − 单位晶圆成本 ÷ 单片芯片数 |
| 4 | 产能利用率 | 按设备群组归集投片量与设计产能 | 产能利用率 = 实际投片量 ÷ 设计产能 |
| 5 | 成本差异 | 实际成本与标准成本对比后再拆分 | 成本差异 = 实际单位成本 − 标准成本,拆为价差与量差 |
四组口径与一组拆分规则逐条展开如下。
半导体企业最常出现的争议是晶圆成本到底按工序归集还是按产品归集,答案是两套口径并行,且各自服务不同决策。按工序归集回答的是"这一段工序花了多少钱、效率如何",按产品结转回答的是"这批货赚不赚钱",两者不能互相替代。
按工序归集时,成本要素至少包括五类:直接材料(硅片、光刻胶、靶材、特种气体、耗材)、设备折旧(按机台归集,折旧年限与方法按企业自身成本核算办法确定)、直接人工、动力能源、以及可归属的制造费用。无法直接归属到工序的公共制造费用,按机台工时或工序标准工时分配,分配标准一经选定须在年度内保持稳定。
按产品结转时,以生产工单或批次为最小归集单元,批次在工序间流转时同步结转成本,产出入库后按实际产出片数与可切割芯片数把成本摊到产品。管报中建议同时呈现两张视图:工序成本视图用于效率改善与瓶颈识别,产品成本视图用于报价、产品组合与客户盈利判断。
判断规则是:工序口径看的是"投入产出效率",产品口径看的是"盈利结构"。如果企业只能做一套,优先做产品口径保证经营决策,但工序口径应在第二轮补齐,否则良率与成本之间的因果链会断掉。
良率是指合格芯片数除以投入芯片数的比率。半导体制造通常经过光刻、刻蚀、薄膜沉积、扩散、离子注入、化学机械抛光、量测与封装测试等工序,只报一个最终良率会让改善工作无从下手,因此管报必须按工序分层统计。
分层统计的字段清单建议固定为九项:工序名称、批次号、设备编号、投入芯片数、合格芯片数、报废数、返工数、责任部门、原因代码。原因代码要提前定义并统一维护,常见类别包括来料异常、设备状态偏移、工艺参数漂移、操作失误、环境洁净度波动等,代码表由工艺与质量部门共同确认。
归因方法上,先给每道工序设定基准良率区间,基准值取自近若干期的稳定表现,具体区间按企业自身成本核算办法确定;当某工序良率跌出基准区间时,触发该工序的专项复盘,复盘结论必须落到原因代码与责任部门。累计良率由各工序良率连乘得到,因此前段工序的微小下滑会被后段放大,管报要单独提示前段工序的波动。
在制品是指期末停留在工序之间、尚未完工入库的晶圆,其归集的成本留在在产品科目中,不随当期产出结转,也不进入当期产出片数的分母。这一特性决定了在制品余额大幅波动时,单位晶圆成本会失真。
处理办法有三条。一是在口径说明书中明确在制品是否折算为约当产量计入分母,一旦选定不得跨期随意变更;若采用约当产量法,完工程度的估计方法要写清楚。二是在管报中单独列示期初与期末在制品余额及片数,让阅读者自行判断本期单位成本是否受在制品波动干扰。三是当期末在制品环比波动超过设定阈值时,在管报附注中给出提示,阈值按企业自身成本核算办法确定。
产能利用率是指实际投片量除以设计产能的比率。归集维度建议按设备群组而非单台设备,也非按班次:按单台设备过细,噪声大;按班次会掩盖设备群组的结构性闲置。正确做法是先按设备群组(如光刻群组、刻蚀群组、薄膜群组)归集实际投片量与设计产能,再从中识别瓶颈群组,瓶颈群组的利用率才是全厂有效产出的约束条件。
判断规则是:当利用率低于合理水平时,闲置产能对应的折旧与固定制造费用应当单独列示为产能闲置差异,而不是摊进单位成本把问题藏起来。这样管理者看到的单位成本才具备跨期可比性。
成本差异是指实际单位成本减去标准成本的差额。只报一个总差异数字没有管理价值,管报必须把它拆开。材料价差按(实际价格−标准价格)×实际用量计算,反映采购价格变动;材料量差按(实际用量−标准用量)×标准价格计算,反映耗用效率;此外还应设置人工效率差异与产能闲置差异,前者反映工时利用,后者反映产能规划与实际投片的落差。
责任归属上,价差归采购与供应链部门,量差归生产工序与工艺部门,人工效率差异归生产排班与现场管理,产能闲置差异归产能规划与销售预测环节。每项差异都要在管报中标注责任中心,避免出现"人人对差异有责任、实际无人负责"的情况。
执行节奏上,成本差异表按月出具,单项差异超过设定阈值时进入例外清单,例外清单在下月的经营分析会上逐项过一遍并要求责任中心给出改善动作与预计完成时间;标准成本每年重定一次,重定时同步更新管报中的基准值,保证差异分析始终对标最新标准。
落地建议是口径说明书、差异台账、例外清单三份文件配套:口径说明书管"怎么算",差异台账管"算了什么",例外清单管"谁来改",三者缺一,管报就退回成一份只有数字的月报。
A:两套都要做,它们回答的是不同问题。按工序归集服务于效率改善与瓶颈识别,按产品结转服务于报价、产品组合与客户盈利判断。企业资源有限时优先做产品口径保证经营决策,第二轮补齐工序口径,否则良率波动无法与成本变动建立因果链。
A:先按工序拆分良率,定位到跌出基准区间的具体工序,再用原因代码落到责任部门。管报要同时呈现单工序良率与累计良率,因为累计良率是各工序良率连乘的结果,前段工序的小幅下滑会被后段放大,只看最终良率会误判问题位置。
A:在口径说明书中明确在制品是否折算为约当产量计入分母,并在管报中单独列示期初与期末在制品余额及片数。在制品余额大幅波动时,本期单位晶圆成本会失真,应在附注中提示,避免把波动误读为效率改善或恶化。
A:按设备群组计算。按单台设备过细、噪声大,按班次会掩盖设备群组的结构性闲置。正确做法是按设备群组归集实际投片量与设计产能,再识别瓶颈群组,瓶颈群组的利用率才是全厂有效产出的真实约束。
A:月度出具是基本节奏,与月结同步锁定当期口径;季度做一次口径复核,检查标准成本与实际投入的偏离是否在合理区间;每年重定一次标准成本并更新基准值。产能与良率类高频指标可缩短到周甚至日,但成本类指标仍以月度为最小稳定周期。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号