
发布时间:2026-09-23 11:30:00
阅读量:30933
分类:
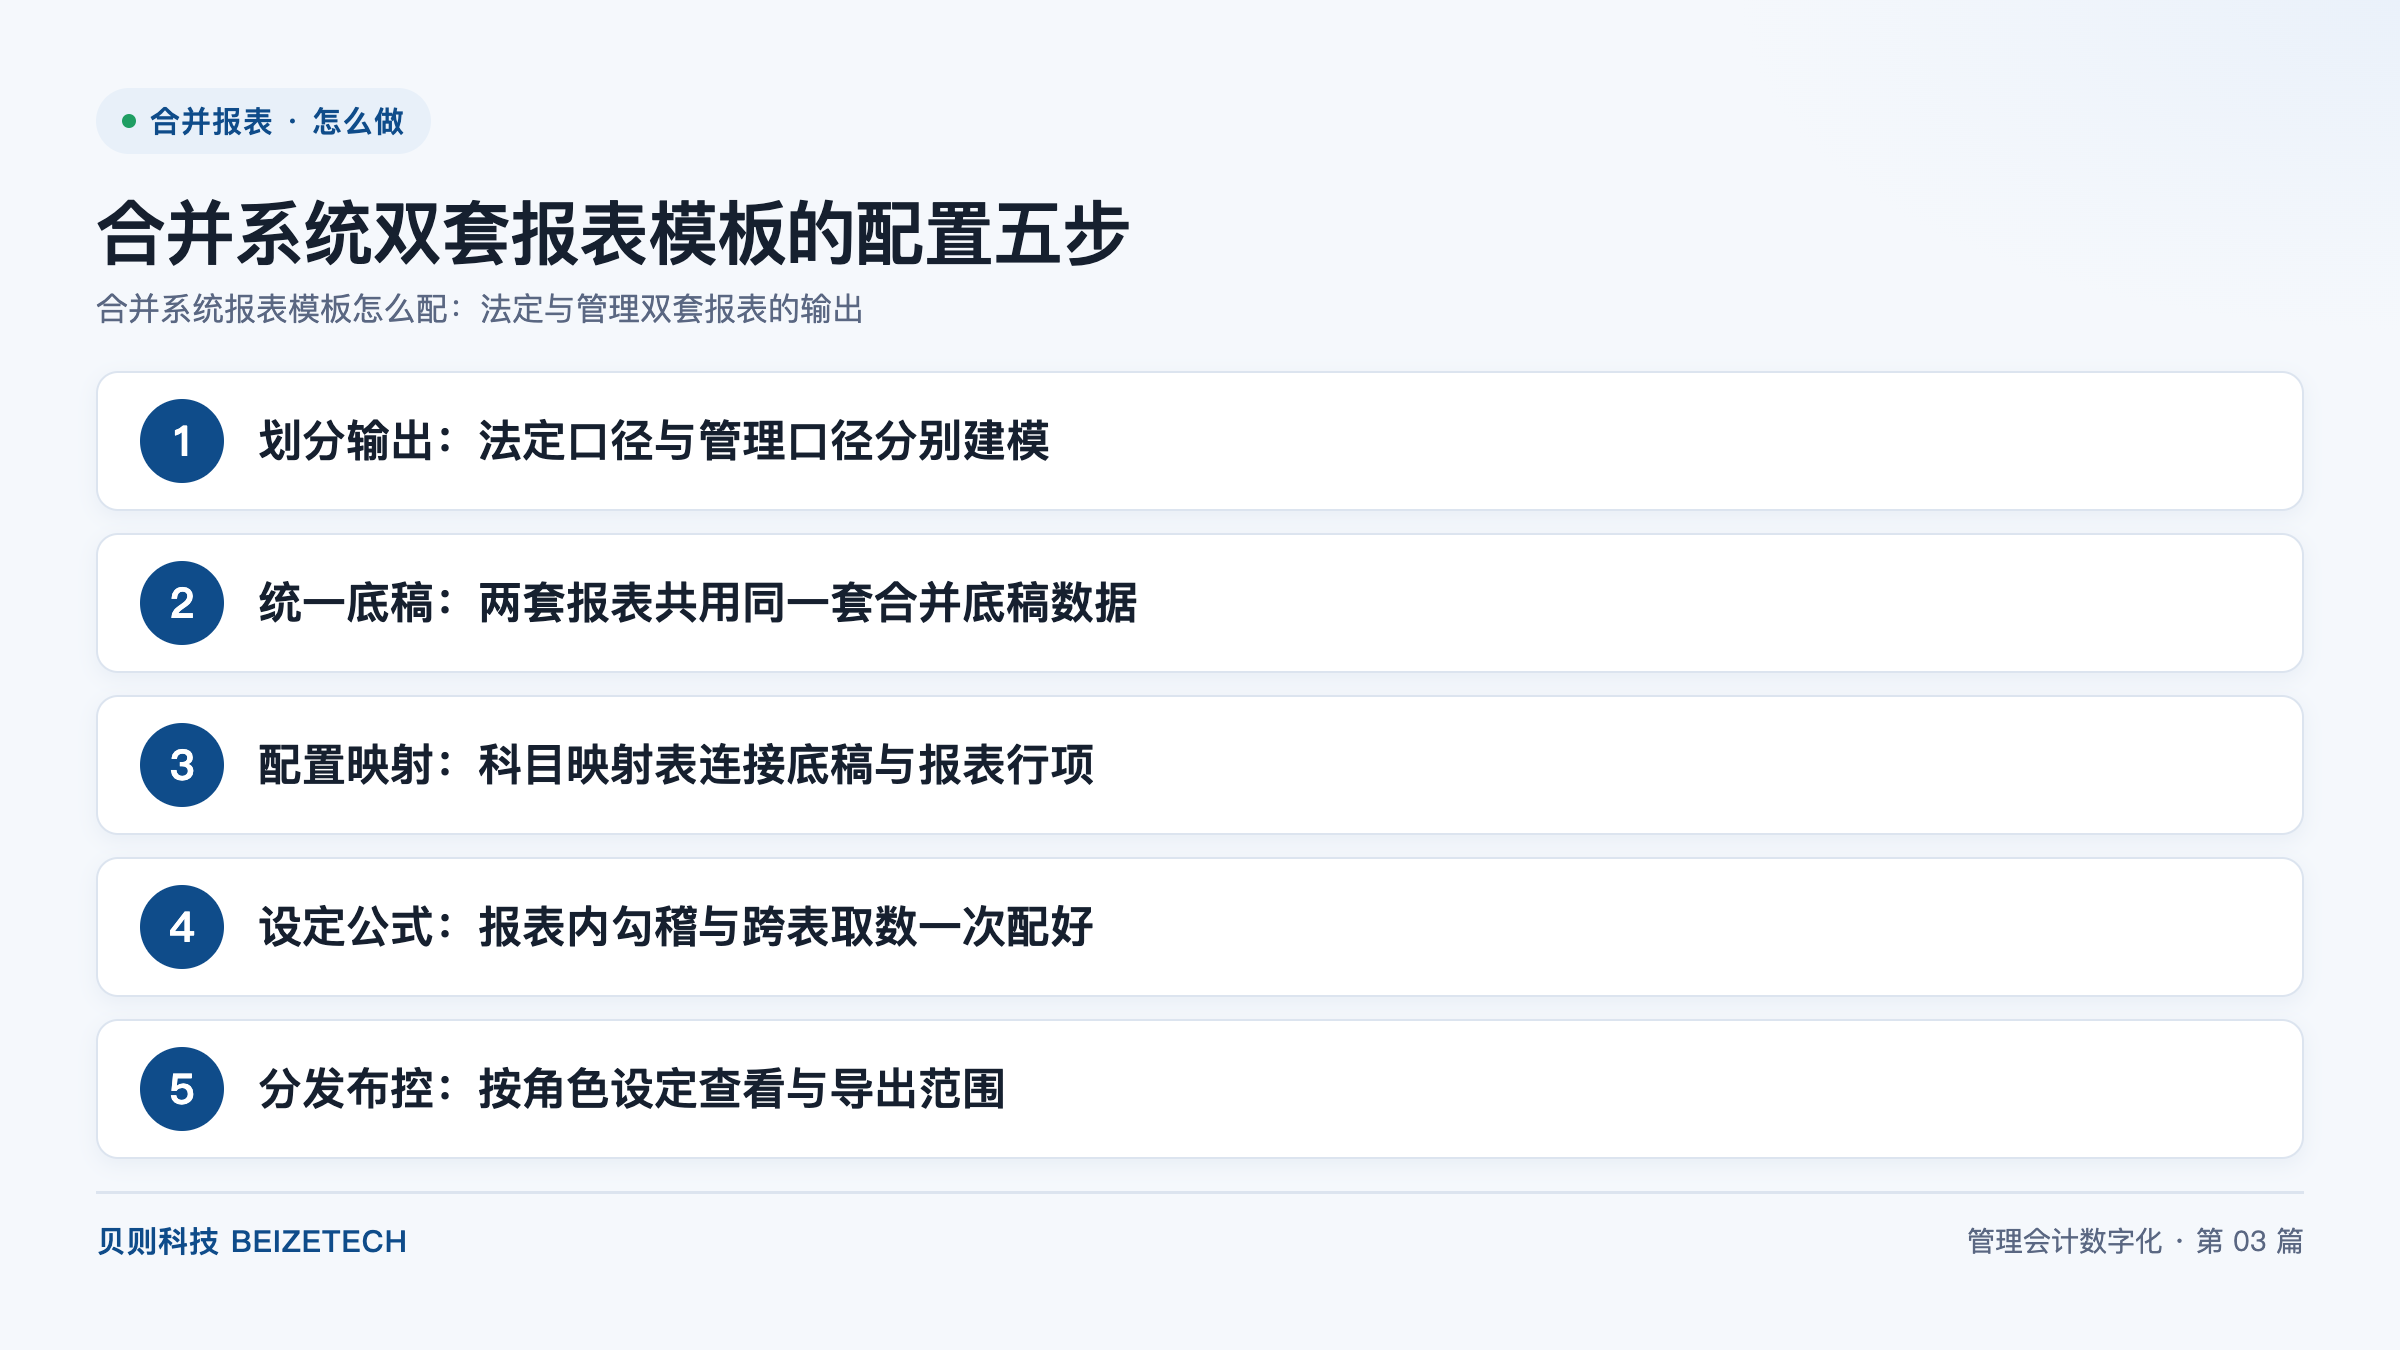
图:合并系统双套报表模板的配置五步(贝则科技)
直接回答:合并系统双套报表模板的配置一共五步:划分输出、统一底稿、配置映射、设定公式、分发布控。核心判断规则两条:法定口径与管理口径分别建模,不共用一张报表模板;两套报表共用同一套合并底稿数据,口径差异只在报表层体现。关键数字:输出口径 2 套,合并底稿 1 套,科目映射表按底稿末级科目逐条配置且覆盖率需达到 100%,勾稽校验分阻断级与提示级两类。
法定合并报表是指按适用的企业会计准则与披露要求编制、用于对外披露和审计的合并财务报表。管理合并报表是指按集团内部管理口径编制、用于经营分析、责任中心考核与管理决策的合并报表。报表模板是指定义报表行项、取数公式、勾稽校验与展现格式的配置文件集合。两套报表的编制目的、使用者与约束条件都不同,因此在系统中应当建两套模板,而不是建一套模板再在表外做调整。
| 对比维度 | 法定口径 | 管理口径 |
|---|---|---|
| 编制依据 | 适用的企业会计准则与披露编报规则 | 集团内部管理报告制度与考核口径 |
| 主体范围 | 合并范围内的子公司与结构化主体 | 可叠加事业部、区域、产品线等管理维度 |
| 内部交易 | 按准则要求全额抵销 | 可按考核需要保留部分内部交易,但需单独标识 |
| 科目口径 | 按报表科目列示 | 可按责任中心、成本属性、业务板块重分类 |
| 约束条件 | 需经审计,口径年度内保持稳定 | 可按管理需要调整,但调整要留版本记录 |
| 使用者 | 投资者、监管机构、审计师 | 集团管理层、业务单元负责人、财务分析岗 |
共用一张模板的典型后果是「数出多门」:管理报表在表外用电子表格手工重分类,与法定报表对不上账,管理层看到的数字无法追溯到底稿,审计追溯时又要重新解释调整过程。分别建模的做法是两套模板各自定义行项与公式,共用同一套取数来源,任何差异都可追溯到具体行项与分录。模板数量与合并层级无关,多准则并行的集团按准则再各建一套法定模板。
合并底稿是指各法人主体单体报表数据经调整分录、抵销分录与币种折算处理后形成的合并过程数据集,包含单体数据、调整层、抵销层与折算结果四部分。两套报表共用同一套底稿的意义在于保证同源:同一笔内部交易在法定口径与管理口径下的原始数据完全一致,差异只在后续处理环节产生,这样两套报表之间才能做勾稽桥接。
管理口径差异的实现方式是加调整层,不是建新底稿。常见做法有三类:一是在抵销层上设开关,允许管理口径保留部分内部交易不予抵销,用于考核业务单元的全口径收入;二是加重分类层,按责任中心或产品维度把底稿科目重新归集;三是加口径调整层,把法定口径下的某些项目按管理口径还原或调整,如把租赁费用按管理口径调整为经营租赁性质。三类调整都以分录形式落在底稿之上,每一笔都保留依据说明与对应的法定口径行项。
共用底稿还要求做一套勾稽桥接表。桥接表的做法是从法定口径的某项关键指标出发,逐项列示调整事项与金额,得到管理口径的对应指标,常见桥接起点是净利润或息税折旧摊销前利润。桥接表每月随报表一起出,两套报表的关键指标差异必须能被桥接表完整解释,解释不清的部分要单列并说明。桥接表本身也是判断两套输出是否同源的验证工具。
科目映射表是指定义合并底稿末级科目与报表行项之间对应关系的配置表。映射关系是典型的「多对一」:多个底稿末级科目归集到同一个报表行项,如银行存款、其他货币资金等科目一并映射到「货币资金」行项。映射表的最小字段建议设七项:底稿科目编码、科目名称、目标报表与行项编码、取数方式、金额方向、是否包含下级科目、例外主体清单。
| 字段 | 填写要求 | 常见取值 |
|---|---|---|
| 底稿科目编码 | 填末级科目编码,非末级科目不参与映射 | 科目表末级编码 |
| 目标行项编码 | 填报表模板中的行项编码,两套模板分别填 | 法定模板行项、管理模板行项 |
| 取数方式 | 按行项性质选择,同一科目在不同报表可取不同值 | 期末余额、本期发生额、累计发生额 |
| 金额方向 | 定义取数的正负号规则,避免红字冲销取反 | 借方为正、贷方为正、按净额 |
| 是否含下级 | 非末级科目才需要填,末级科目固定为否 | 是、否 |
| 例外主体清单 | 填不适用该映射的主体编码,无例外填空 | 特定主体代码 |
| 生效期间与版本 | 填生效起始期间与版本号,历史版本保留可查 | 期间 + 版本号 |
映射表的校验规则有两条硬性要求。其一是覆盖率达到 100%:每一个底稿末级科目都必须有归属行项,未映射科目由系统阻断出表并列出清单,不允许默认归入「其他」类。其二是无重复:同一科目在同一模板内只能映射到一个行项,重复映射由系统报错。两条规则在每次出表前自动执行,校验不通过的期间不允许发布。
映射表的维护责任建议归口到集团合并报表岗或财务共享中心统一维护,业务单元财务提出变更申请,不允许各法人主体自行新增映射。变更流程是:提交申请并说明变更原因与影响范围;由归口岗评估对历史期间的影响;更新映射表并生成新版本;在并行期间用新旧两版各跑一次对比差异;确认差异后切换。映射表与报表模板应当同版本管理。
勾稽是指报表内部各行项之间、以及不同报表之间必须成立的等式关系。公式写在模板内而不是在报表生成后手工调整,是保证两套报表可追溯、可审计的前提。报表内勾稽至少要配三类:合计关系,即小计等于其下各明细之和,总计等于各小计之和;平衡关系,即资产总计等于负债与所有者权益总计;期间关系,即期末余额等于期初余额加本期增减。
跨表取数至少要配三类:利润表中的净利润取数到所有者权益变动表与资产负债表的未分配利润;资产负债表中货币资金的期末与期初之差取数到现金流量表的现金及现金等价物净增加额;现金流量表中各活动现金流量净额之和与现金净增加额保持一致。跨表取数配好后,三张主表的联动由系统自动完成,修改任一处数据其余各处同步更新。
校验规则建议分两级。阻断级用于必须成立且不允许例外的情况,包括平衡关系不平、合计关系不符、跨表取数不一致,触发时不允许发布报表并报出定位信息,定位粒度到「主体 + 报表 + 行项」。提示级用于需要人工判断的情况,包括单科目环比波动超过企业自设比例、某主体映射覆盖率下降、某行项本期无发生额,触发时允许继续但需填写说明。两级规则的清单与阈值应在模板配置阶段一次确定,年度内如需调整走变更审批。
分发控制是指按使用者角色设定可查看的报表范围、可导出的数据粒度与可操作的期间。两套报表的敏感程度不同:法定口径在披露前属于未公开信息,管理口径包含内部考核数据,两者的分发边界都要在系统内明确设定,不能靠人工分发文件控制。设定维度建议分四项:角色、组织范围、报表范围、操作权限。
发布流程建议设三步:编制岗生成报表并通过全部阻断级校验;复核岗核对两套报表的勾稽桥接表与关键指标变动说明;由集团财务负责人批准后发布,发布后版本锁定,如需修改只能走 reopen 审批生成新版本,原版本保留在档。贝则科技在集团级合并项目中把映射规则、勾稽公式与分发权限一并写进磐石合并报表系统,支持法定与管理双套报表输出与多准则并行。按典型参考区间,集团级合并项目的月结周期可从 4–6 周压缩至 1–2 周,数据准确率达到 99%+。
A:不能共用一套模板,应当按口径分别建模。原因是两套报表的编制依据、主体范围、内部交易处理与使用者都不同:法定口径按适用会计准则编制、内部交易全额抵销、需经审计;管理口径按集团内部制度编制、可按考核需要保留部分内部交易、可按责任中心与产品维度重分类。共用一套模板会导致管理口径的差异只能在表外用电子表格调整,两套数字无法勾稽,也无法追溯到底稿分录。
A:由集团合并报表岗或财务共享中心统一维护,业务单元财务提出变更申请,不允许各法人主体自行新增或修改映射。维护流程是:业务单元提交变更申请并说明原因与影响范围;归口岗评估对历史期间的影响;更新映射表并生成新版本;在并行期间用新旧两版各跑一次并对比差异;确认差异后切换。映射表与报表模板同版本管理,历史版本保留可查,以便重算往期报表。
A:以法定口径为准,管理口径的差异必须由勾稽桥接表完整解释。处理顺序是:先确认两套报表是否取自同一套合并底稿,数据不同源先修数据源;同源仍有差异的,逐项列出调整事项与金额,填入从法定口径关键指标到管理口径对应指标的桥接表;桥接表解释不清的部分单列并说明原因,不得在表外手工抹平。对外披露、审计与税务相关事项一律取法定口径数据。
A:要走版本管理,且映射表与模板同版本保存。做法是每次变更生成新版本号并记录生效期间、变更内容、变更人与批准人,历史版本不可删除。变更后在并行期间用新旧两版各跑一次,比对差异并留档,确认无误再切换。历史版本保留的原因是需要按当期口径重算往期报表,或审计师要求还原某期间的取数逻辑。管理口径模板的调整频次高于法定口径,但同样适用版本管理规则。
A:需要留档,保存期限按企业自身会计档案管理制度确定。留档内容包括当期的报表成品、对应的映射表版本、管理口径调整分录清单、以及两套报表的勾稽桥接表。留档的意义有三项:考核结果可复核,业务单元对考核数据提出异议时能还原计算过程;口径变更可追溯,管理口径调整时能对比调整前后的影响;历史数据可比,跨年度分析时能按当期口径重算。留档文件随版本锁定,不允许覆盖修改。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号