
发布时间:2026-09-23 10:15:00
阅读量:47263
分类:
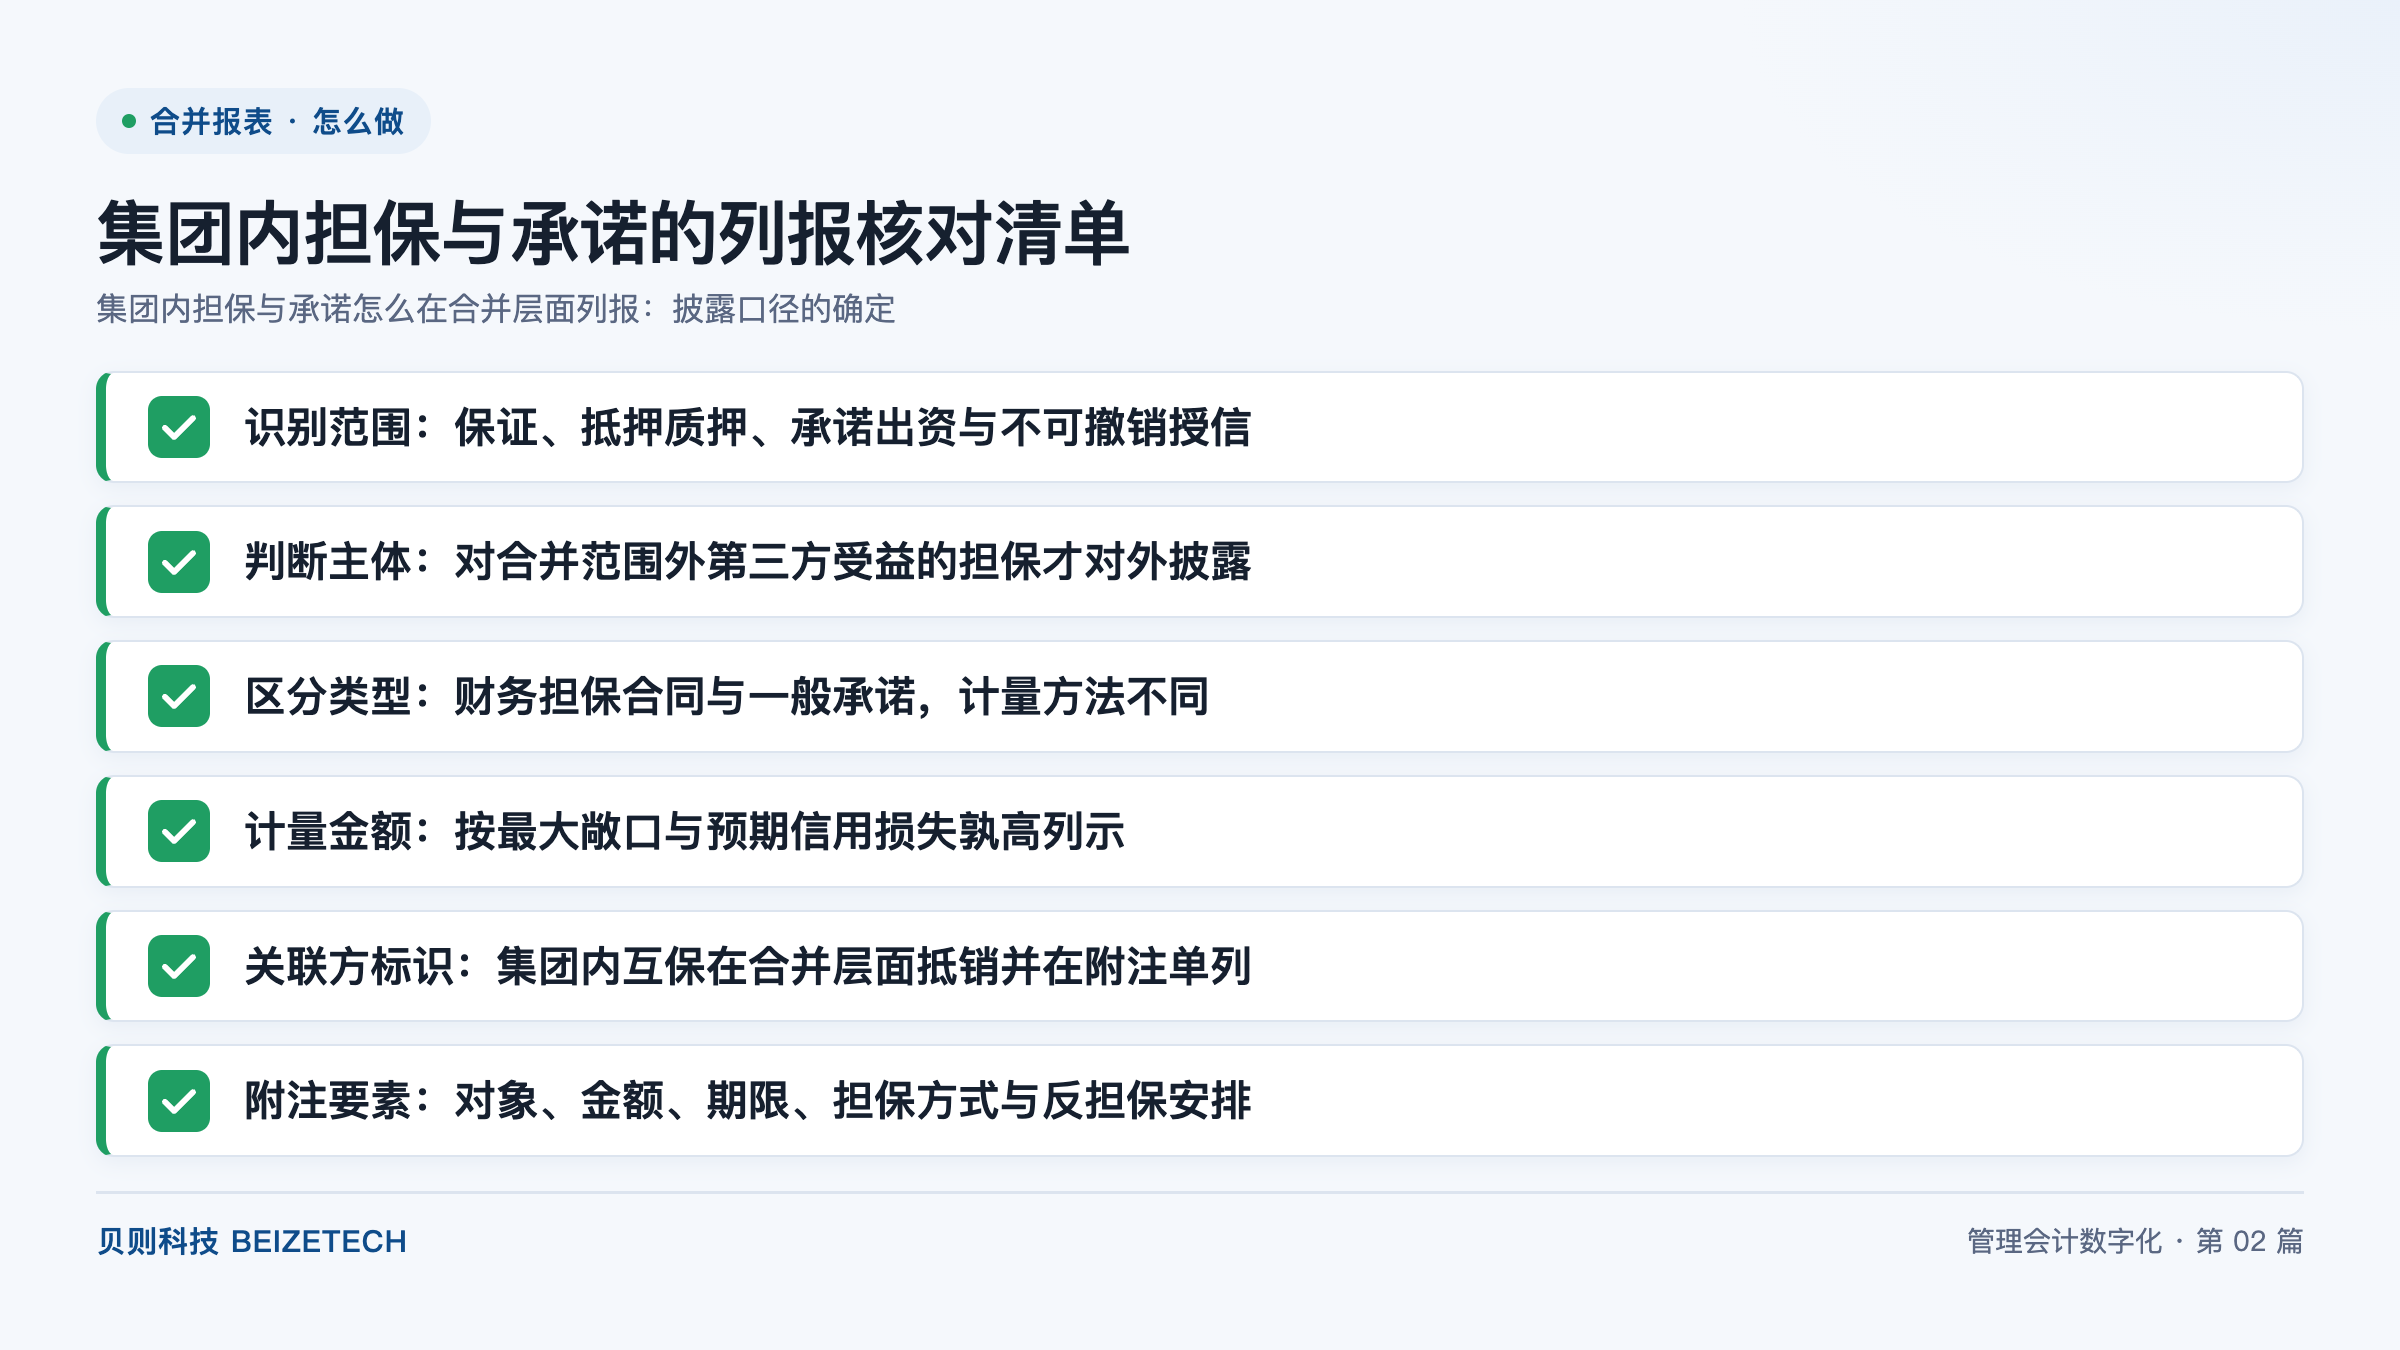
图:集团内担保与承诺的列报核对清单(贝则科技)
直接回答:集团内担保与承诺在合并层面的列报,一共六步:识别范围、判断主体、区分类型、计量金额、标识关联方、填列附注。核心判断规则两条:只有对合并范围外第三方受益的担保才在合并报表作为对外担保披露,集团内互保在合并层面抵销后于关联方附注单列;列示金额按最大敞口与预期信用损失两者孰高确定。关键数字:识别范围 4 类,附注要素 5 项,即对象、金额、期限、担保方式、反担保安排。
担保与承诺事项是指企业对外作出的、可能在未来导致经济利益流出的各类保证、物权担保与不可撤销承诺的统称。列报的起点不是判断金额,而是把范围找全。实务中遗漏高发的不是银行贷款担保,而是那些写在补充协议、承诺函与董事会决议里的事项。建议按四类清单逐项排查,并由资金、法务、董事会办公室三条线分别提供线索,最终由集团合并报表岗汇总为一张担保与承诺台账。
| 类别 | 典型事项 | 常见线索来源 | 易遗漏点 |
|---|---|---|---|
| 保证 | 连带责任保证、一般保证、共同借款、差额补足承诺 | 保证合同、银行授信合同附件 | 差额补足函、维好协议、流动性支持函 |
| 抵押质押 | 以自有房产、土地、股权、应收账款、存单为第三方债务设定担保物权 | 抵押质押合同、不动产登记与股权登记信息 | 登记未注销的历史抵押、被动质押的保证金 |
| 承诺出资 | 认缴未实缴出资、对产业基金与合营企业的后续出资义务、增资协议中的分期出资 | 公司章程、合伙协议、增资协议 | 分期出资的未到期部分、远期收购义务 |
| 不可撤销授信与承诺 | 已签约未拨付的贷款承诺、不可撤销信用证、已签订未履行的资本性支出合同 | 授信合同、采购合同、工程合同 | 框架协议下的最低采购量承诺、回购义务 |
台账的最小字段建议设八项:担保人或承诺人主体、被担保人或受益人主体、事项类型、合同名称与编号、担保或承诺金额、起止期限、担保方式、反担保安排。台账按法人主体登记,不按合并节点登记,合并层面的处理在报表编制阶段另行判断。台账按月更新,重大事项在合同签署后五个工作日内补录。
合并范围是指纳入合并财务报表编制范围的子公司及结构化主体的集合,判断依据是控制关系而非持股比例高低。列报时的判断规则是看受益人:受益人在合并范围之内的,属于集团内部事项,合并时抵销,不作为对外担保列报;受益人在合并范围之外的,无论担保人是母公司还是子公司,都要作为对外担保在合并报表层面披露。
按这条规则可以分出四种情形。母公司为子公司提供担保、子公司之间互相担保的,属于集团内互保,合并层面抵销;为合营企业、联营企业提供的担保,因该类主体不纳入合并范围,属于对外担保,需全额披露;为子公司少数股东或其关联方提供的担保,属于对外担保;集团内主体与外部第三方共同为合并范围外主体提供担保的,按本方承担的责任份额披露,未约定份额的按全额披露并说明。
落地动作是在担保台账上增设「受益人是否在合并范围内」与「受益人类型」两个标记字段,两个字段由合并报表岗维护,随合并范围变动同步刷新。合并范围在年中发生变化的,变化当期的标记要重刷一次,避免新增子公司被误判为外部主体,或已处置子公司仍被当作内部主体抵销。
财务担保合同是指保证人与债权人约定,当债务人不履行到期债务时,保证人按约定履行债务或者承担责任的有偿或无偿合同。一般承诺是指企业作出的、在未来特定日期或期间按约定条件向另一方提供资源或履行义务的安排,不承担代偿他人债务的责任。两者的区分标准是问一句:本主体是否承担了「他人违约时代为偿付」的义务?答案是肯定的,归入财务担保合同;答案是否定的,只是未来自己要履行的事项,归入一般承诺。
计量方法的差异在于:财务担保合同属于金融工具范畴,初始按公允价值确认,后续按预期信用损失与初始确认金额扣除已摊销后的余额孰高计量,差额计入当期损益;一般承诺通常不确认负债,仅在附注披露承诺事项与金额。一般承诺中的亏损合同是例外,应当确认预计负债。亏损合同是指履行合同义务不可避免会发生的成本超过预期经济利益的合同,按退出合同与履行合同的净成本两者中的较低者计量。
归类错误是列报口径失准的常见来源。典型错误有三类:把对合营企业的出资承诺当作财务担保合同确认负债;把差额补足承诺当作一般承诺只做附注披露;把已签订未履行的设备采购合同按财务担保合同处理。归类结论应在台账中留判断依据与复核人,年度终了复核一次。
最大敞口是指在最不利情形下,担保人按合同约定可能被要求支付的最大金额,包含主债权本金、约定利息、罚息与实现债权的费用,按合同约定的上限填列。预期信用损失是指以发生违约的风险为权重的信用损失的加权平均值,计算时取违约概率、违约损失率与风险敞口三项参数,风险敞口即前述最大敞口。列示时取两者中的较高者,不是取平均,也不是取账面已确认的负债金额。
反担保是指被担保人或第三方为保证人提供的、在担保人代偿后可向其追偿的保障措施。有反担保安排的,在披露最大敞口时不予扣减,仍按全额填列,另行在附注中说明反担保的形式、提供人与覆盖金额。理由是反担保的变现能力存在不确定性,扣减后的净额会低估风险敞口。同理,共同担保按本方份额披露的,也要在附注中说明其他担保人的责任份额。
计量频次建议每期重估一次,至少在资产负债表日重估。重估触发条件包括:被担保人出现债务逾期、评级下调、重大诉讼或经营状况显著恶化;担保合同展期或变更条款;反担保物价值大幅下降。重估结果变动的按变动金额调整列示并在附注说明原因。
集团内互保是指合并范围内各主体之间互相提供担保的情形。合并层面的处理是抵销:合并报表把集团内部的债权债务、担保形成的应收应付以及对应的担保收益与费用一并抵销,抵销后不再作为对外担保列报。抵销的同时要在关联方交易附注中单独列示,披露担保人与被担保人、担保金额与期限,原因是投资者需要了解集团内部的风险传导结构,抵销不代表事项不存在。
五项附注要素的填写要求分别是:对象填被担保人或受益人的全称与关联关系;金额填最大敞口与本期实际代偿金额两栏;期限填合同起止日期,含展期条款的注明展期条件;担保方式填连带责任保证、一般保证、抵押、质押或共同担保;反担保安排填形式、提供人与覆盖金额,无反担保的填「无」。任一项缺失的不进入披露表。
披露口径由集团财务负责人签字确认,重大或存在分歧的事项报董事会审议,并与或有事项、关联方交易、金融工具风险三处附注的金额保持一致。贝则科技在集团级合并项目中把担保与承诺台账纳入合并底稿一并设计,与内部交易对账使用同一套法人主数据,避免两处主体口径不一致造成抵销遗漏。按典型参考区间,集团级合并项目月结周期可从 4–6 周压缩至 1–2 周,数据准确率达到 99%+。
A:要抵销。合并范围内各主体之间互相提供的担保属于集团内部事项,合并时与内部债权债务一并抵销,不作为对外担保列报。抵销后仍需在关联方交易附注中单独列示,披露担保人与被担保人、担保金额与期限,并注明关联关系。抵销的前提是两个主体当期均在合并范围之内;合并范围年中发生变动的,变动当期的内外属性标记要重刷一次。
A:区别在于是否承担代偿他人债务的义务,以及由此决定的确认与计量方法。承担代偿义务的归入财务担保合同,按金融工具口径初始以公允价值确认、后续按预期信用损失与摊余金额孰高计量,差额计入损益;不承担代偿义务、只是未来自身要履行的事项归入一般承诺,通常不确认负债、仅在附注披露,构成亏损合同的才确认预计负债。差额补足、维好协议这类安排属于前一类。
A:按合同约定的代偿上限计算,包含主债权本金、约定利息、罚息与实现债权的费用。取合同文本明确约定的上限金额,不按被担保人已提取的债务余额计算,也不按担保人内部审批的额度计算。有反担保的不扣减披露金额,反担保情况在附注中单独说明。共同担保按本方责任份额填列,未约定份额的按全额填列并说明。
A:在或有事项与承诺事项附注中披露,同时在关联方交易附注中披露涉及关联方的部分。判断路径是:对合并范围外主体的出资承诺属于一般承诺,按承诺事项披露认缴未实缴金额、约定出资期限与资金来源安排;对合营企业、联营企业的出资承诺还要叠加关联方披露要求。构成亏损合同的,另在预计负债中确认,不在承诺附注中重复列示金额。
A:由集团财务负责人最终确定并签字确认,重大或存在分歧的事项报董事会或股东会审议。职责划分建议是:法人主体财务岗归集本主体合同,集团合并报表岗判断受益人内外属性并计算金额,法务岗确认合同效力与责任上限,财务负责人复核披露口径。录入与复核在同一期间不得由同一人兼任,判断依据与复核记录一并归档。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号