
发布时间:2026-09-23 09:00:00
阅读量:61601
分类:
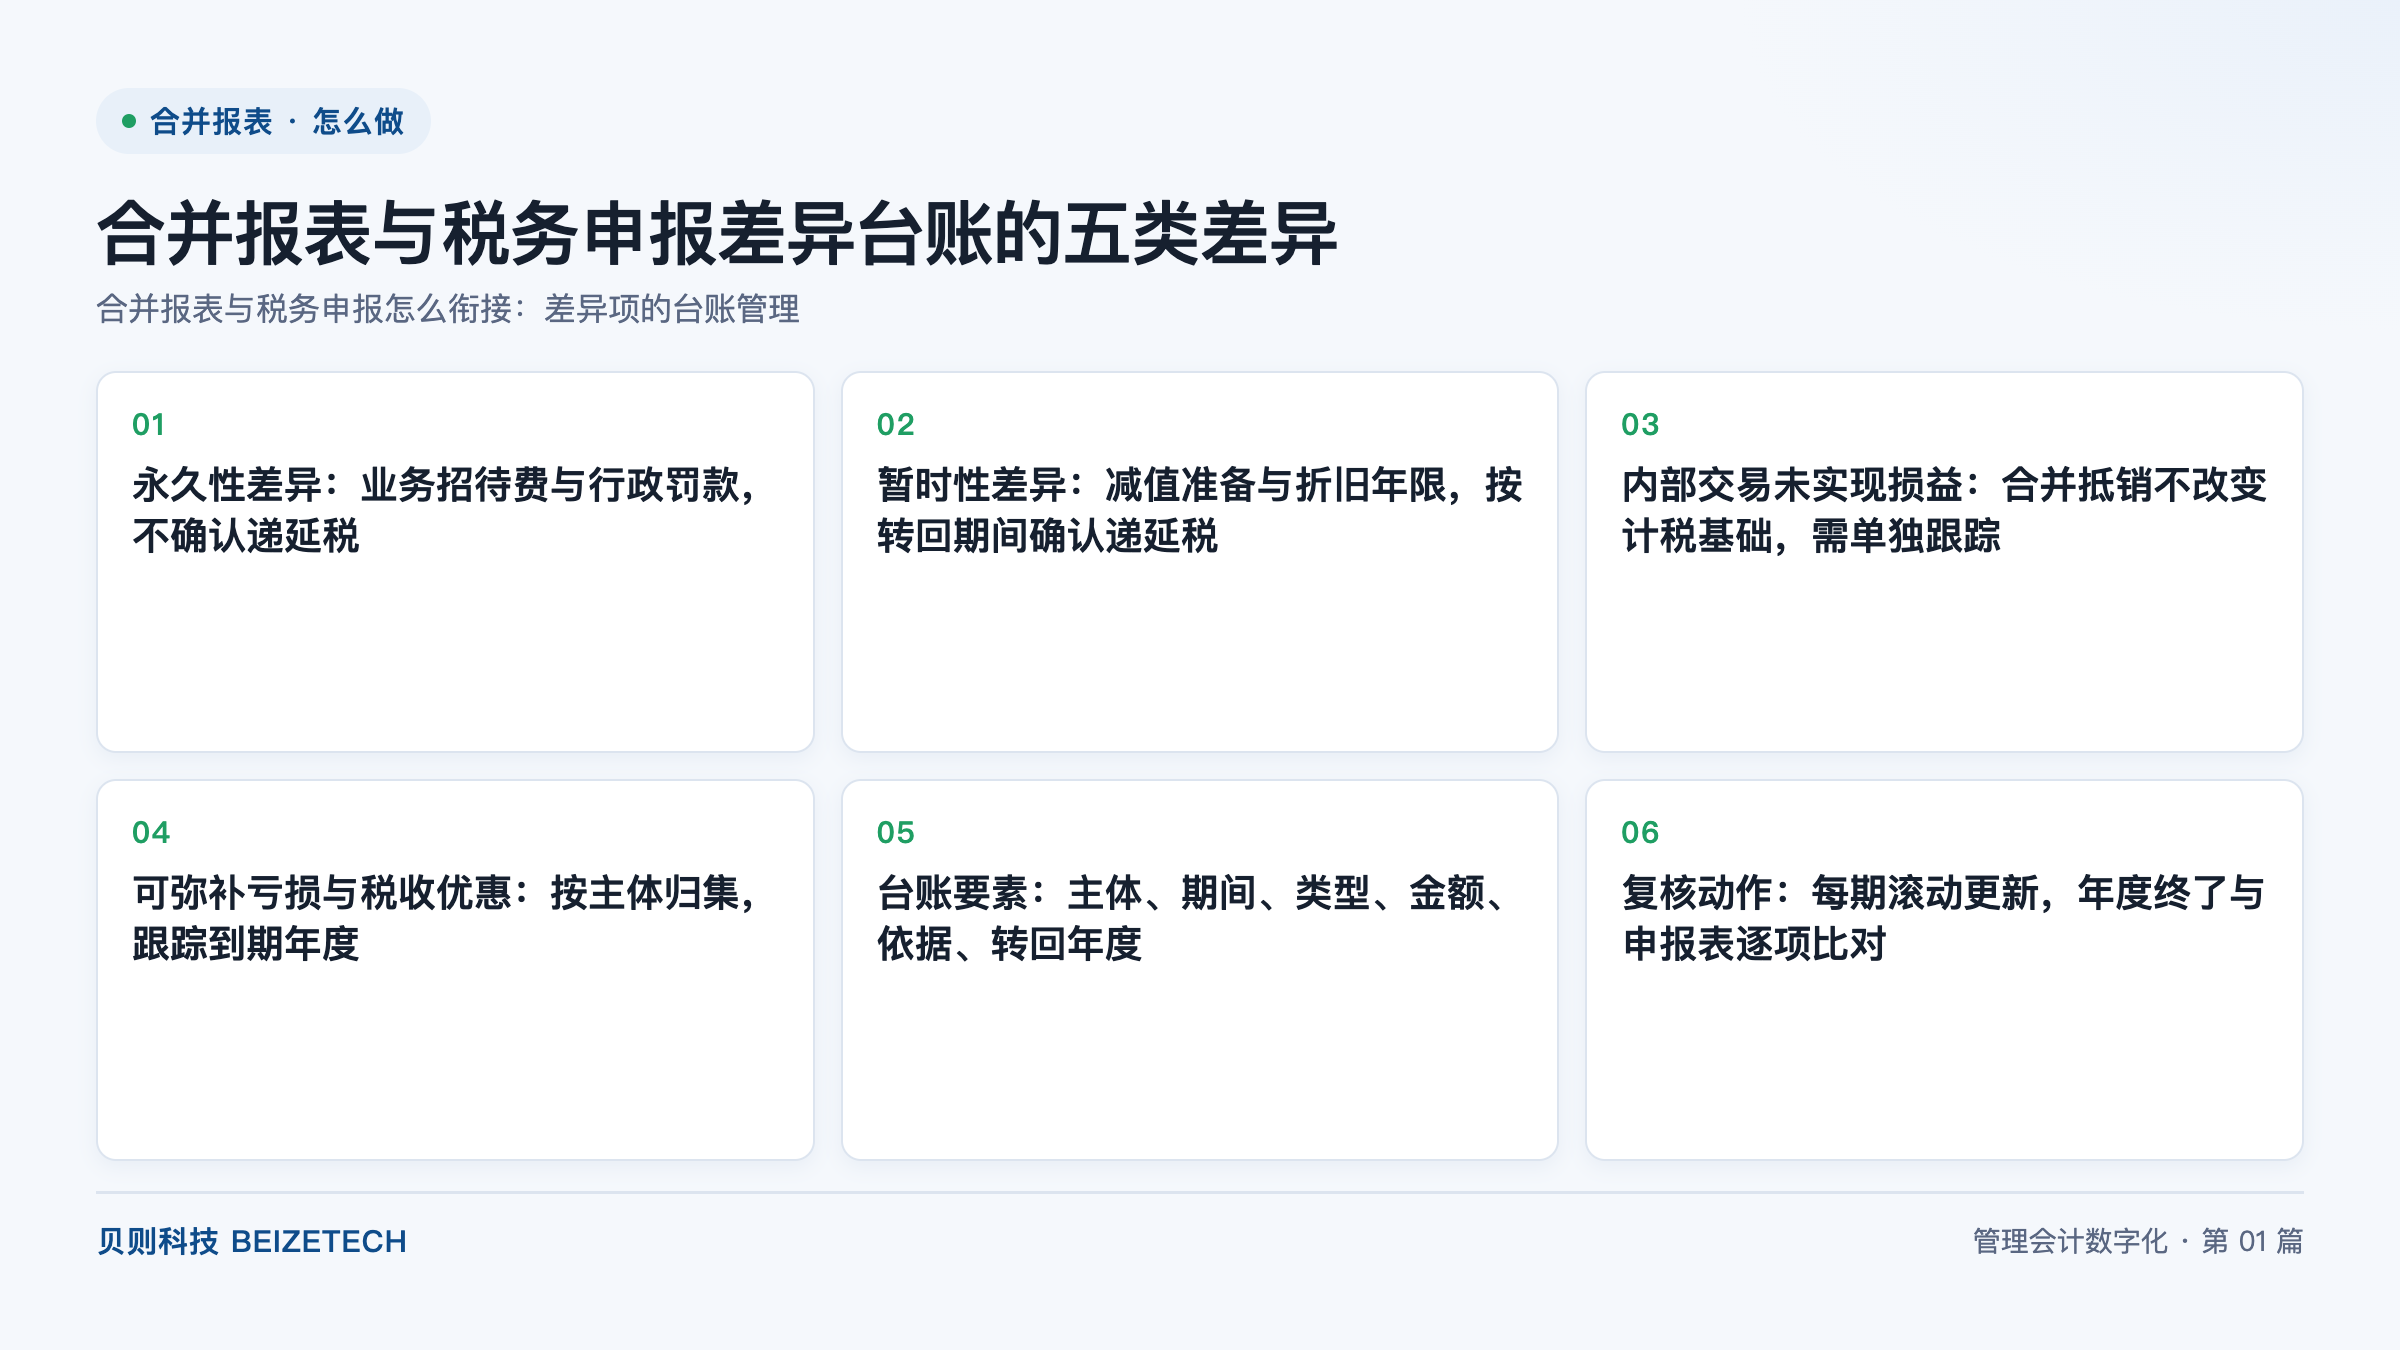
图:合并报表与税务申报差异台账的五类差异(贝则科技)
直接回答:合并报表与税务申报的衔接靠一张差异台账打通,一共六项动作:识别差异、判断类型、确认递延、归集优惠、登记台账、滚动复核。核心判断规则两条:永久性差异不确认递延所得税;暂时性差异按预计转回期间的适用税率确认递延所得税资产或负债。关键数字:差异分 5 类;台账要素 6 项,即主体、期间、类型、金额、依据、转回年度;更新频次为每月滚动一次、年度终了与申报表比对一次。
| 序号 | 差异类别 | 判断要点 | 税务处理 | 台账记录要求 |
|---|---|---|---|---|
| 1 | 永久性差异 | 业务招待费超限额部分、行政罚款与滞纳金 | 不确认递延税,当期纳税调增 | 记主体、期间、金额、依据 |
| 2 | 暂时性差异 | 减值准备与折旧年限与税法不一致,未来会转回 | 按预计转回期间税率确认递延税 | 加记转回年度与转回金额 |
| 3 | 内部交易未实现损益 | 合并抵销不改变各法人主体的计税基础 | 按持有资产方主体税率确认递延所得税资产 | 单独建表,跟踪实现进度 |
| 4 | 可弥补亏损与税收优惠 | 按法人主体归集,不能跨主体混用 | 以未来很可能取得的应纳税所得额为限确认 | 加记到期年度与剩余额度 |
| 5 | 台账要素 | 每笔差异字段必须完整,缺项不登记 | 不适用 | 主体、期间、类型、金额、依据、转回年度 |
| 6 | 复核动作 | 每期滚动更新,年度终了逐项比对 | 不符项说明原因并留痕 | 记复核人、复核日期、比对结论 |
永久性差异是指某一期间会计损益与应纳税所得额之间、在未来期间不会转回的差额。判断方法是问一句:这笔收支在未来任一年度会不会被税法补认或补扣?答案是否定的,即为永久性差异。典型项目有两类:业务招待费中超过税法规定的扣除限额的部分,以及行政罚款、滞纳金等税法不允许扣除的支出。
处理口径是:业务招待费会计上按实际发生额全额列支,税法上按扣除限额计算税前扣除金额,超出部分纳税调增;行政罚款与滞纳金全额调增。两类项目只影响当期应纳税所得额,不产生未来期间的税收后果,因此不确认递延所得税资产或负债。
永久性差异虽不产生递延税,仍须进台账。作用是汇算清缴时快速还原「会计利润到应纳税所得额」的调增调减明细。所得税费用由当期所得税与递延所得税两部分构成,永久性差异只在当期所得税这一段体现,不参与递延税计算。
暂时性差异是指资产或负债的账面价值与其计税基础之间的差额,该差额在未来处置或收回时转回。计税基础是指税法口径下该项资产在未来期间可税前扣除、或该项负债应计入应纳税所得额的金额。区分规则是:资产账面价值大于计税基础的,产生应纳税暂时性差异,确认递延所得税负债;资产账面价值小于计税基础的,产生可抵扣暂时性差异,确认递延所得税资产。
| 典型项目 | 差异性质 | 确认结果 | 转回时点 |
|---|---|---|---|
| 坏账准备、存货跌价准备 | 可抵扣暂时性差异 | 递延所得税资产 | 减值实际发生或转回时 |
| 折旧年限短于税法最低年限 | 可抵扣暂时性差异 | 递延所得税资产 | 折旧计提完毕或处置时 |
| 折旧年限长于税法最低年限 | 应纳税暂时性差异 | 递延所得税负债 | 折旧计提完毕或处置时 |
| 金融资产公允价值上升 | 应纳税暂时性差异 | 递延所得税负债 | 处置该金融资产时 |
| 预提费用、预计负债 | 可抵扣暂时性差异 | 递延所得税资产 | 费用实际支付时 |
税率选择是最易出错的环节:递延税按暂时性差异预计转回期间的适用税率计量,不是按当期税率一刀切;税率变动的按新税率重新计量,变动额计入当期所得税费用。落地做法是在台账填「预计转回年度」,系统按该年度税率取数,税率政策公布后统一重算并留版本记录。
递延所得税资产的确认以未来期间很可能取得的应纳税所得额为限,需有三项支撑:该主体未来三到五年的盈利预测、已签订单或已确定收入的可验证依据、过去年度的盈亏记录。支撑不足的不确认,但要在台账记录未确认金额与原因,后续期间重新评估。
内部交易未实现损益是指集团内部购销、资产转让形成的、截至资产负债表日尚未通过与合并范围外第三方交易实现的部分损益。合并抵销只在合并层面调整,各法人主体账上不做这笔分录,计税基础仍是内部交易价格,因此合并层面账面价值小于计税基础,形成可抵扣暂时性差异。
税率按持有该资产的法人主体所在地适用税率确定,不按出售方主体税率。举例:A 公司向 B 公司销售成本 800 万元、售价 1,000 万元的存货,期末未对外销售。合并抵销未实现利润 200 万元,存货按 800 万元列示,计税基础仍为 1,000 万元,形成 200 万元可抵扣暂时性差异,按 B 公司税率确认递延所得税资产,待对第三方销售后转回。
这类差异须单独建表跟踪,原因是转回时点取决于资产对外实现进度而非固定年限,跨期长且涉及两个主体。跟踪表按「交易期间、出售方主体、购入方主体、资产类别、未实现金额、本期实现金额、期末未实现余额、对应递延税余额」八项字段设计,按月更新,并与内部交易对账同步完成,避免抵销与台账两套数不同步。
可弥补亏损是指法人主体以前年度发生的、经税务机关确认后可在规定年限内用以后年度应纳税所得额弥补的亏损。归集单位是法人主体,不能在不同主体间调剂;采用汇总纳税方式的,按税务机关批准的汇总纳税口径归集。确认递延所得税资产同样受「未来很可能取得的应纳税所得额」限制。
台账字段设七项:法人主体、亏损所属年度、税务机关确认的可弥补金额、累计已弥补金额、期末剩余额度、允许弥补的截止年度、本期确认与未确认的递延所得税资产金额。截止年度是到期管理的核心字段,系统应在到期前两个完整会计年度发出提示,由税务岗与业务财务共同评估该主体剩余年度能否产生足够应纳税所得额;评估为否的减记已确认资产并记录依据。
税收优惠按同一逻辑归集,按「主体、优惠类型、适用期间、依据文件名称、优惠额度或税率、到期年度、备查资料存放位置」七项登记,常见类型包括符合条件的高新技术企业适用优惠税率、研发费用加计扣除与固定资产加速折旧。到期年度的跟踪做法与可弥补亏损一致:到期前提示,到期后由税务岗确认续期或备案结论并写回台账。
台账要素是指每笔差异登记时必须填齐的字段,共六项:主体填法人主体代码,不填合并节点;期间填会计期间,与合并系统保持一致;类型按五类差异编码;金额填账面价值与计税基础的差额及对应递延税金额两栏;依据填政策口径说明或测算底稿编号;转回年度填预计转回会计年度,永久性差异填「不适用」。缺任一项不予登记,系统阻断并报出清单。
维护责任划分为:法人主体税务岗录入与更新,集团合并报表岗核对台账与系统递延税科目余额的一致性,集团税务负责人复核并签署年度比对结论;三个角色在同一期间不得由同一人兼任录入与复核。贝则科技在实施集团级合并项目时把差异台账纳入「规则做实」环节,把差异类型编码、转回年度取数规则与核对公式写进磐石合并报表系统,让客户团队在并行期间自己维护。按典型参考区间,集团级合并项目月结周期可从 4–6 周压缩至 1–2 周,内部交易对账差异率可从 30%+ 降至 1–2%。
A:不要求逐笔,要求按「主体 + 差异类型 + 期间」归集到可追溯的颗粒度。判断标准是能否在一张表上还原从会计利润到应纳税所得额的调整过程:金额重大且性质特殊的差异项逐笔登记,如大额减值准备、内部交易未实现损益;金额小且性质重复的同类差异按类型合并登记,但保留明细清单备查。重要性水平由企业自身会计政策确定。
A:先在法人主体层面确认,再在合并层面汇总,不直接在合并层面整体测算。各主体按本主体暂时性差异与适用税率确认,并以本主体未来很可能取得的应纳税所得额为限;合并时加总各主体已确认金额,再叠加合并抵销产生的差异,如内部交易未实现损益对应的递延所得税资产。合并层面不因合并而放宽「很可能取得应纳税所得额」的判断标准。
A:按「合并抵销产生可抵扣暂时性差异、按持有资产方主体税率确认递延所得税资产、随资产对外实现而转回」三步处理。落地时建立独立跟踪表,按月更新未实现余额与对应递延税余额,并与合并系统的内部交易对账结果核对一致。转回时点以该资产对合并范围外第三方销售或计提折旧摊销的进度为准。
A:至少七项:法人主体、亏损所属年度、税务机关确认的可弥补金额、累计已弥补金额、期末剩余额度、允许弥补的截止年度、本期确认与未确认的递延所得税资产金额。采用汇总纳税方式的另加记汇总纳税口径与分摊比例。截止年度要做到期前两个完整会计年度的提示,提示后由税务岗与业务财务共同评估剩余年度的应纳税所得额。
A:法人主体税务岗录入与更新,集团合并报表岗核对一致性,集团税务负责人复核签署,三个角色不得由同一人兼任同一期间的录入与复核。频次是每月一次,月结完成后五个工作日内完成;税率与转回年度每季度复核一次;年度终了后做一次与年度纳税申报表的逐项比对。台账改动保留版本记录,改动前后两版均可追溯。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号