
发布时间:2026-09-23 19:00:00
阅读量:66941
分类:
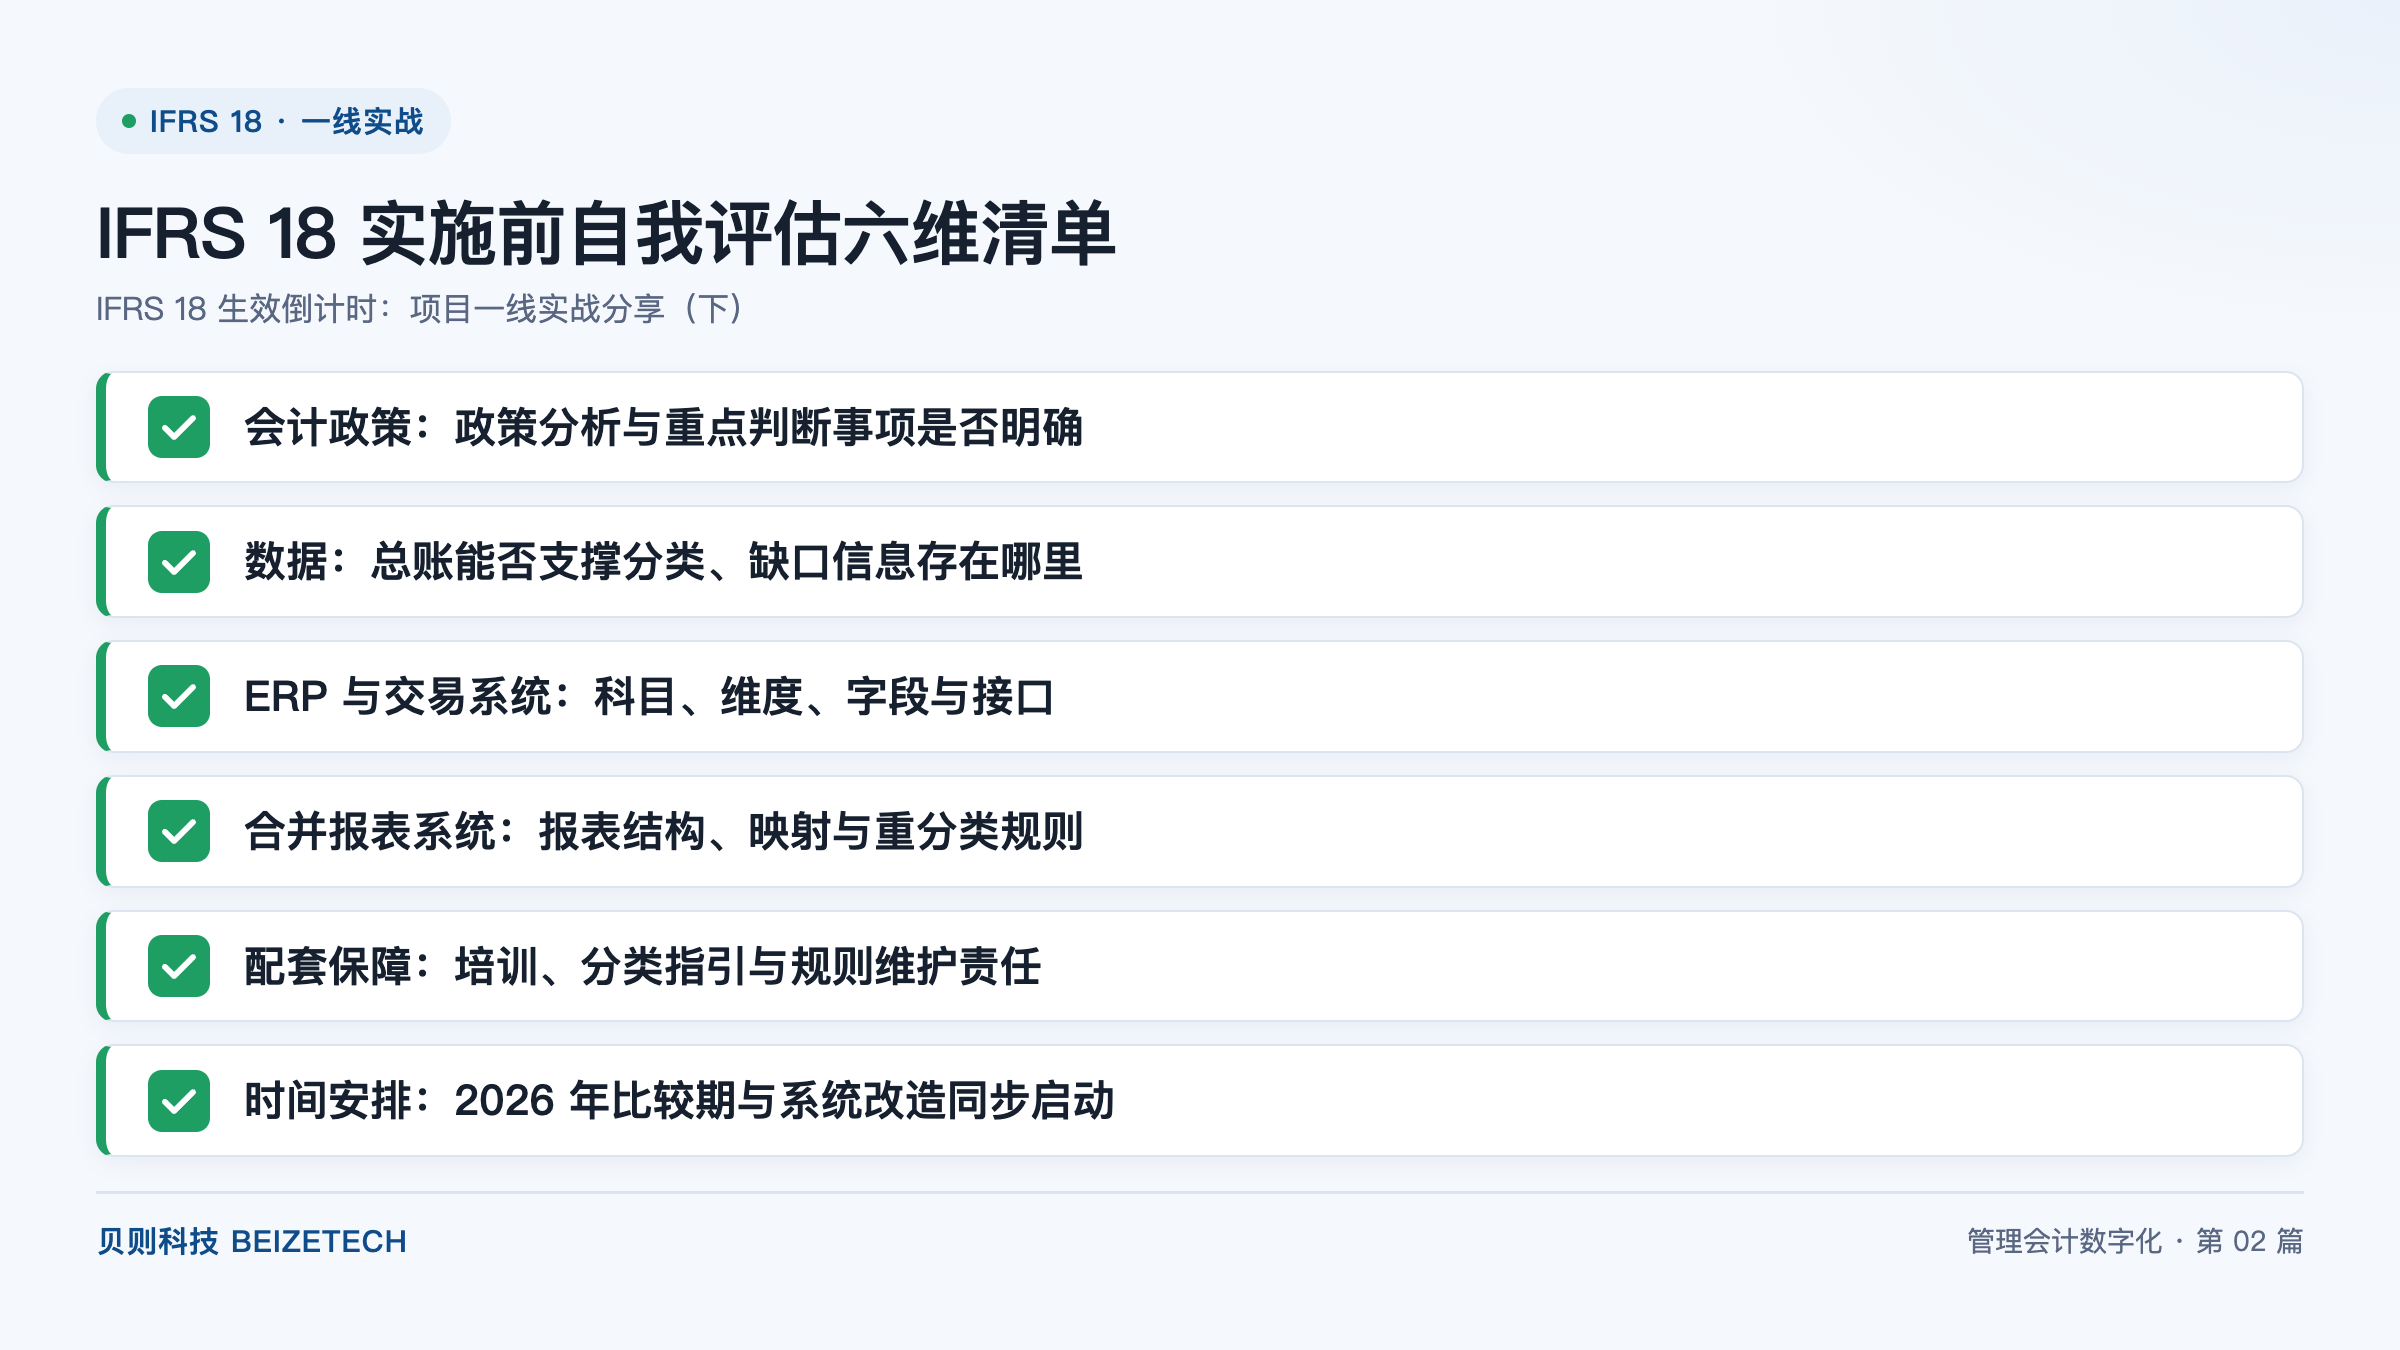
图:IFRS 18 实施前自我评估六维清单(贝则科技)
上篇我们主要聊了三件事,先简单回顾一下:
本篇我们接着往下讲,重点回答“怎么建、怎么管”,包括集团统一的配套管理机制、ERP 及交易系统的调整、合并报表系统的改造,以及项目启动前企业应当完成的自我评估等。下面进入正文。
对于拥有大量子公司的集团,即使总部已确定 IFRS 18 分类原则,如果不同子公司的会计人员对同一类交易采用不同判断,最终仍无法保证集团财务信息的一致性。
因此,集团财务部门需要在系统实施之前或同时,建立统一的配套管理机制,包括:
集团层面的会计政策和分类指引、重点交易的分类案例库等,并通过集团与子公司的培训机制让全集团的财务人员明确:在日常业务中,什么时候需要做 IFRS 18 判断?需要记录什么信息?应该按照什么规则处理?培训应结合案例,而不是停留在准则原文层面。基层人员真正需要的,是知道“遇到这类交易时应该怎么办”,形成“集团政策 → 分类规则 → 业务场景 → 会计处理 → 系统记录 → 集团报告”的完整、统一的业务共识,保证集团整体的财务信息质量。
IFRS 18 实施中有一个非常重要的原则:在信息最容易获得的地方记录信息,而不是等到财务报告阶段再去拆分。
举例来说,一项衍生工具交易发生时,交易系统可能已经知道:衍生工具类型、基础交易、风险敞口、是否存在对冲关系、对应的业务活动。如果这些业务信息没有在业务系统中进行清晰的记录,没有在业财融合时通过会计引擎转换成明确的分类,而只是在总账笼统地记了一笔科目是“公允价值变动损益”的凭证,到了期末出具报表时,企业已经无法准确判断分类。
因此,企业需要对 ERP 总账、子模块、交易系统和会计引擎等做系统性评估。不仅仅是简单地在“ERP 中拆分科目或增加 IFRS 18 三个字段”,还包括体系化地思考:为了支持 IFRS 18 判断,企业在哪个业务环节已经掌握了这些信息?这些信息能否随着交易进入财务数据体系?是否在会计引擎中可以清晰地实现业财的转换?对 ERP、业务系统等的调整工作量和需要花费的时间是很容易被忽视的环节,企业一定要引起重视。
此外,在 IFRS 18 实施项目中,应充分运用准则规定的不当成本或努力豁免;对于调整难度高、金额影响不重大的事项,不必一味追求理论上的完美,避免开展过度复杂的 ERP 系统改造。
对于已使用合并报表系统的企业,IFRS 18 实施需要在合并报表系统中做的调整工作包括:
在正式启动 IFRS 18 项目前,企业不妨从现在开始,就进行一次完整的自我评估。根据我们以往的经验,可以从以下六个维度开展:
这一点尤其需要强调:不要把 IFRS 18 项目理解为 2027 年才开始的项目。企业不仅要准备 2027 年的正式报告,还要解决 2026 年比较期数据的追溯重述。另外,ERP、业务系统、会计引擎、数据接口、数据仓库等的改造也需要一定的时间。企业想顺利交出 2027 年的首份 IFRS 18 报告,系统改造和业务信息采集必须提前启动。
IFRS 18 不只是报表样式的调整,而是一场横跨财务业务、众多系统(ERP、合并报表系统等)的综合性变革。唯有提前识别数据、系统、组织中的短板,尽早开展工作,方能保障 2027 年首次列报实现平稳过渡。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号