
发布时间:2026-09-24 11:30:00
阅读量:11514
分类:
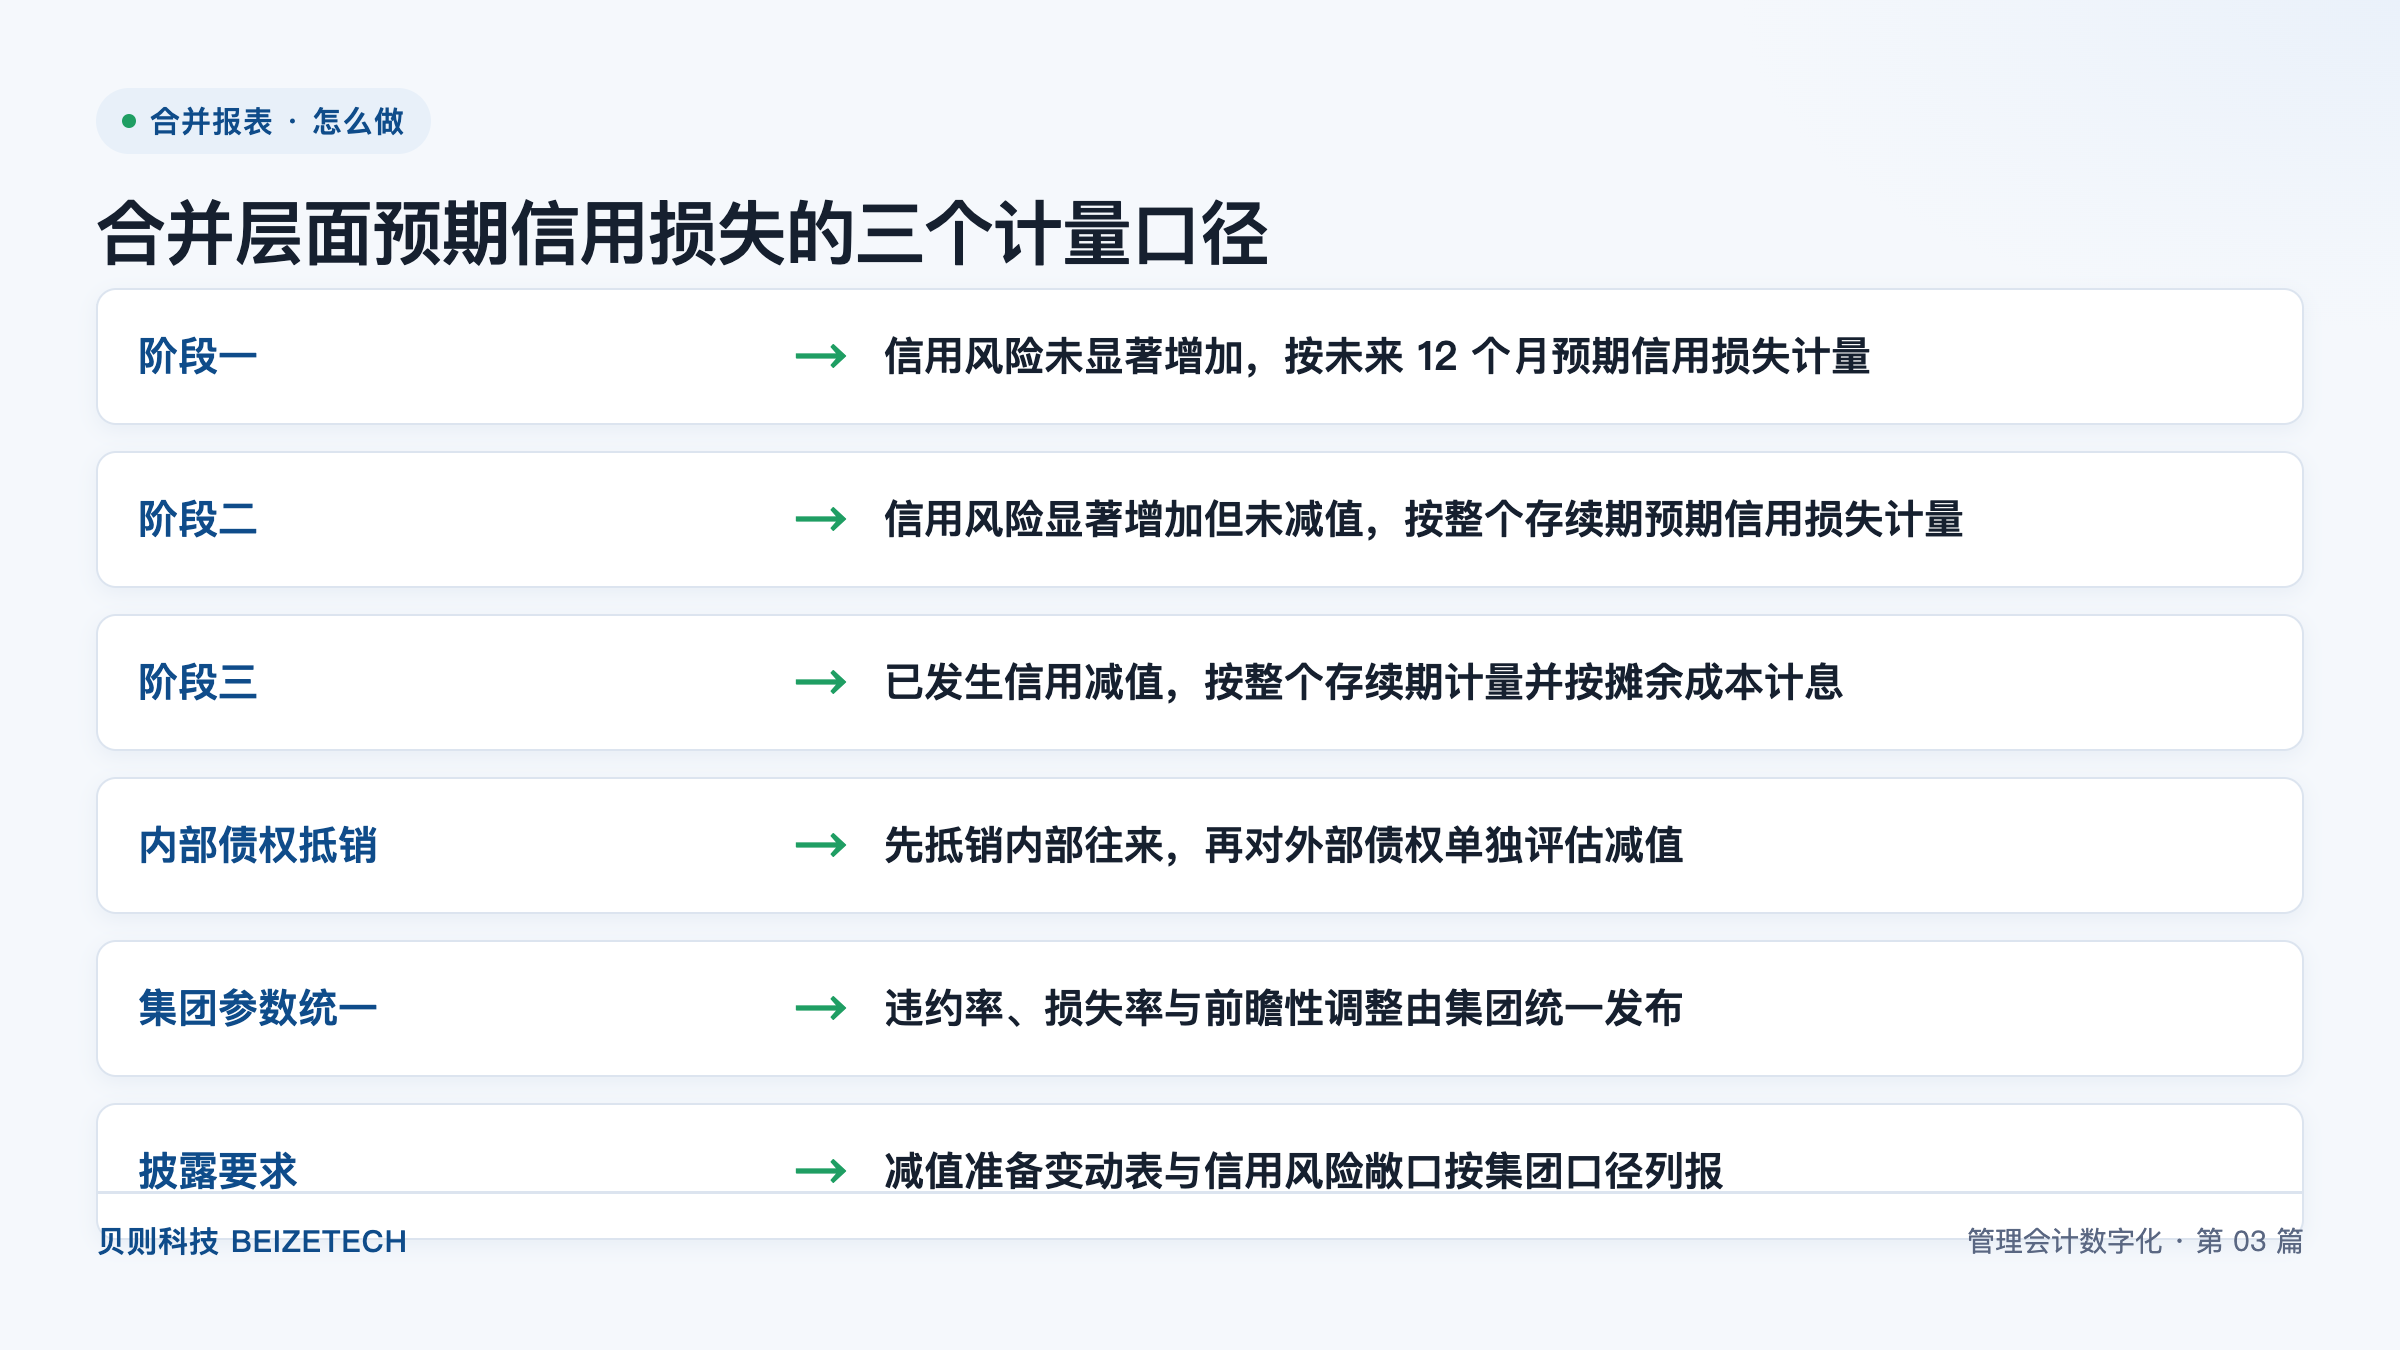
图:合并层面预期信用损失的三个计量口径(贝则科技)
直接回答:合并层面金融资产减值按预期信用损失模型评估,核心是先抵销内部债权、再对集团对外的金融资产分三阶段计量。核心公式为「预期信用损失 = 违约概率 × 违约损失率 × 违约风险敞口」。关键数字是:阶段一按未来12个月预期信用损失计量、阶段二与阶段三按整个存续期计量,违约率、损失率与前瞻性调整由集团统一发布。
预期信用损失是指金融资产在整个存续期内因债务人违约可能发生的、以概率加权并折现的信用损失。合并层面评估减值时,集团不再仅以"已发生损失"作为减值触发的单一条件,而是在每个资产负债表日前瞻性判断信用风险变动,对金融资产计提预期信用损失准备。
在集团合并口径下,预期信用损失模型面对的特殊问题是:成员企业之间的内部债权(如应收账款、其他应收款)已在合并抵销中归零,不应再就内部往来计提减值;只有集团对外部第三方的债权才进入减值评估范围。贝则科技在磐石合并报表系统中将内部往来对账与减值评估放在同一数据链路上,保证抵销与减值口径同源,减少跨模块对账成本,这也是"三分软件、七分实施"方法论在减值环节的体现。
内部债权抵销是指先抵销内部往来,再对外部债权单独评估减值。合并范围内成员企业之间的应收账款、其他应收款、委托贷款等内部债权,在合并层面已全额抵销为零,因此这些内部余额不再产生预期信用损失。
实务中容易出现的错误是:单体报表已就内部应收计提坏账准备,合并时只抵销了应收与应付本金,却遗漏了对应的坏账准备,导致合并层面虚增信用减值损失。正确做法是先抵销内部往来余额,同步抵销其对应的坏账准备,然后再对未被抵销的外部债权单独运行预期信用损失模型。某钢铁集团通过规则做实,将内部交易对账差异率从37%降至1.2%,减值评估的基数因此更干净,数据准确率达到99.8%以上;典型参考区间下,集团月结周期可由4至6周缩短至1至2周。
从分录角度看,单体报表中借款方对应收账款计提坏账准备时,借记信用减值损失、贷记坏账准备;合并抵销时应同步借记坏账准备、贷记信用减值损失,使内部往来的本金与准备双双归零。只有未被抵销的对外部应收账款,才进入三阶段预期信用损失模型计量准备,这一顺序在磐石合并报表系统的合并规则中可固化为标准动作。
集团对外部金融资产的预期信用损失按三阶段计量,阶段划分决定了计量区间,是减值评估的核心。下表列示三个阶段的判断标准与计量口径:
| 阶段 | 判断标准 | 计量口径 |
|---|---|---|
| 阶段一 | 信用风险自初始确认后未显著增加 | 按未来12个月预期信用损失计量 |
| 阶段二 | 信用风险显著增加但尚未发生减值 | 按整个存续期预期信用损失计量 |
| 阶段三 | 已发生信用减值 | 按整个存续期计量,并按摊余成本(扣除减值)计息 |
阶段一:信用风险未显著增加,按未来12个月预期信用损失计量。适用于新发放或信用状况稳定的金融资产,仅就未来12个月内可能发生的违约事件计提准备,计量区间最短,准备规模相对最小。
阶段二:信用风险显著增加但未减值,按整个存续期预期信用损失计量。当债务人的信用状况明显恶化(如评级下调、逾期、杠杆上升)时,需就资产整个剩余存续期的预期信用损失计提准备,计量区间由12个月扩展至全周期,准备规模随之上升。
阶段三:已发生信用减值,按整个存续期计量并按摊余成本计息。资产已客观减值(如逾期超过约定天数、债务人财务困难),后续利息收入按扣除减值后的摊余成本计算,不再按原账面总额计息,避免高估利息收入、低估风险敞口。
集团在划分阶段时应设定可执行的量化阈值,例如以逾期30天或评级下调一个等级作为"信用风险显著增加"的触发线,以逾期90天或债务人进入重组作为"已发生信用减值"的判定线。阈值由集团统一发布,避免各成员企业尺度不一,从而保证合并层面三阶段分布具有横向可比性。
集团参数统一是指违约率、损失率与前瞻性调整由集团统一发布。在分散管理的集团中,各成员企业若各自设定违约概率(PD)、违约损失率(LGD)与前瞻性调整系数,会出现同一类资产在不同主体减值结果不可比的问题,集团合并后的减值准备变动因此失去横向意义。
集团应在CSO解决方案中心牵头下,统一发布预期信用损失模型的关键参数与前瞻性情景假设(如宏观经济增速、行业违约趋势),各成员企业按统一参数运行模型。违约风险敞口(EAD)也应按集团口径的敞口定义计算,避免因计息规则不同造成敞口漂移。贝则科技CSO解决方案中心有30余位专家顾问,平均从业15年以上,可协助集团建立参数发布与回溯校验机制,使合并层面的减值准备变动具有横向可比性,也为监管与审计提供一致的解释口径。
参数发布应保持稳定频率并与财报周期对齐,通常按季度或半年度回溯校准;当宏观情景发生重大变化(如行业违约率跳升)时,集团应及时发布补充前瞻性调整,避免减值准备滞后于风险变化。各成员企业的模型运行结果应回传集团,用于横向比对与异常排查,确保集团口径下减值结果可解释、可追溯。
披露要求是指减值准备变动表与信用风险敞口按集团口径列报。合并报表附注应披露各类金融资产的预期信用损失准备期初余额、本期计提、转回、核销与期末余额的变动情况,以及按阶段划分的信用风险敞口金额。
由于内部债权已在合并层面抵销,披露中的信用风险敞口应仅含集团对外部的债权,并剔除已抵销的内部往来。减值准备变动表需与合并利润表中的信用减值损失、资产负债表中减值准备科目勾稽一致。对于持有境外主体的集团,还需将境外主体按当地准则重算后的减值并入集团披露口径。贝则科技"月月能出表"的验收标准,要求这类披露取数能在每个合并周期稳定生成,避免期末手工拼凑,也契合"移交做透"的落地要求。
将上述逻辑收敛为六个关键点,可形成合并层面减值评估的完整闭环:阶段一按未来12个月预期信用损失计量、阶段二按整个存续期计量、阶段三按整个存续期计量并按摊余成本计息、内部债权先抵销再评估外部债权、集团参数统一发布、披露按集团口径列报。这六个关键点与三阶段模型、内部抵销、参数治理、附注披露一一对应。
落地时,集团可借助磐石合并报表系统的合并规则将"先抵销内部债权、再分三阶段计量"固化,由系统按统一参数自动生成减值准备分录与变动表,减少人工跨期差错。某高端制造集团在5级合并层级下,通过这种闭环管控,将编制周期从28天压缩到7天,减值评估与合并出表同步完成。
A:不需要,但须同步抵销其坏账准备。合并范围内成员企业之间的内部债权在合并层面已全额抵销为零,不再就内部往来计提预期信用损失;若单体报表已计提坏账准备,合并时应同步抵销该准备,避免虚增信用减值损失。仅对集团对外部的债权评估减值。
A:由集团统一发布阶段划分指引与触发条件。集团应明确"信用风险显著增加"的量化与定性标准(如逾期天数、评级变动、财务指标恶化),各成员企业按同一标准将金融资产划入阶段一、阶段二或阶段三,保证合并层面三阶段计量口径一致、可横向比较。
A:前瞻性信息取自集团统一发布的宏观与行业情景假设。集团应在每个资产负债表日评估经济环境变化(如GDP增速、利率、行业违约趋势),形成前瞻性调整系数,嵌入违约概率或损失率计算中。各成员企业不应自行假设,须采用集团发布的统一前瞻性参数。
A:要,需按集团预期信用损失模型重算。境外主体若按当地准则(如IFRS 9或本地准则)已计提减值,合并前应先统一到集团会计政策,再按集团统一的违约率、损失率与前瞻性参数重新运行三阶段模型,使境外主体的减值与集团口径一致后可合并。
A:按金融资产类别与三阶段分别列示变动。表格至少包含:预期信用损失准备期初余额、本期计提、本期转回、本期核销、汇率及合并范围变动影响、期末余额;同时披露各阶段信用风险敞口。编制时应剔除内部往来、与利润表及资产负债表勾稽一致。
咨询热线
010-86463723
客服在线时间
9:00-18:00
(其他时间为机器人客服)



 京公网安备11010502056183号